Sở Tư pháp Thái Nguyên - Cổng thông tin Điện tử
HỖ TRỢ PHÁP LÝ CHO DOANH NGHIỆP
Sở Tư pháp tỉnh Thái Nguyên - Cổng thông tin điện tử hỗ trợ pháp lý cho Doanh nghiệp nhỏ và vừa

Quy định mới về xác định hao mòn, trích khấu hao tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý (phần 1)
Thứ tư - 21/10/2026 23:40 Ngày 09 tháng 10 năm 2026, Bộ Trưởng Bộ Tài chính ban hành Thông tư số 151/2026/TT-BTC quy định chế độ quản lý, tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng do nhà nước đầu tư, quản lý và hướng dẫn việc kê khai, báo cáo về tài sản kết cấu hạ tầng do nhà nước đầu tư, quản lý. Thông tư sẽ có hiệu lực thi hành ngày 24 tháng 11 năm 2026.
Tại thông tư có quy định việc xác định hao mòn, trích khấu hao tài sản kết cấu hạ tầng là tài sản cố định quy định tại khoản 1 Điều 1 Nghị định số 178/2026/NĐ-CP ngày 20 tháng 5 năm 2026 của Chính phủ quy định việc quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý và hướng dẫn việc kê khai, báo cáo về tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý. Trong khuôn khổ bài viết hôm nay, chúng ta sẽ tìm hiểu về tài sản kết cấu hạ tầng và việc xác định nguyên gia tài sản kết cấu hạ tầng là căn cứ để xác đinh xác định hao mòn, trích khấu hao tài sản tại Thông tư số 151/2026/TT-BTC.
Trước hết, chúng ta sẽ tìm hiểu về tài sản kết cấu hạ tầng được quy định tại Thông tư số 151/2026/TT-BTC
- Tài sản kết cấu hạ tầng được xác định nguyên giá, giá trị còn lại, tính hao mòn, trích khấu hao theo quy định thông tư này bao gồm: Tài sản kết cấu hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu chế xuất, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, hạ tầng thương mại, hạ tầng thông tin và truyền thông, hạ tầng công nghiệp công nghệ số (bao gồm cả khu công nghệ số tập trung); tài sản kết cấu hạ tầng văn hóa, hạ tầng thể thao, hạ tầng du lịch; tài sản kết cấu hạ tầng đô thị; tài sản kết cấu hạ tầng kỹ thuật bảo vệ môi trường; tài sản kết cấu hạ tầng đê điều; tài sản kết cấu hạ tầng cảng cá, khu neo đậu, khu tránh trú bão và tài sản kết cấu hạ tầng khác theo quy định của pháp luật. (khoản 1 Điều 3).
- Đối với đất (bao gồm đất có mặt nước) gắn với hạng mục, công trình kết cấu hạ tầng (khoản 2 Điều 3):
+ Trường hợp đất (bao gồm đất có mặt nước) gắn với hạng mục, công trình kết cấu hạ tầng mà đối tượng quản lý tài sản thuộc trường hợp được Nhà nước giao đất, cho thuê đất theo quy định của pháp luật về đất đai để quản lý, sử dụng thì việc xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất được thực hiện theo quy định tại Thông tư số 141/2025/TT-BTC ngày 31 tháng 12 năm 2025 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ quản lý, tính hao mòn, khấu hao tài sản cố định tại cơ quan, tổ chức, đơn vị và tài sản cố định do Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước tại doanh nghiệp; không thực hiện tính hao mòn, trích khấu hao tài sản. (Điểm a)
+ Trường hợp đất (bao gồm đất có mặt nước) gắn với hạng mục, công trình kết cấu hạ tầng không thuộc trường hợp quy định tại điểm a khoản này thì đối tượng quản lý tài sản không phải thực hiện việc xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất, tính hao mòn, trích khấu hao tài sản. (Điểm b)
- Tài sản kết cấu hạ tầng quy định tại khoản 1 Điều này đáp ứng điều kiện quy định tại điểm e khoản 3 Điều 12 Nghị định số 178/2026/NĐ-CP là tài sản kết cấu hạ tầng đặc thù thì quy ước nguyên giá của tài sản đó là 01 đồng, không áp dụng việc thay đổi nguyên giá theo quy định tại Điều 7 Thông tư này. (Khoản 3 Điều 3)
Tiếp theo, chúng ta sẽ tiếp tục tìm hiểu các quy định về việc xác định nguyên giá để làm căn cứ tính hao mòn, khấu hao, giá trị còn lại của tài sản kết cấu hạ tầng là tài sản cố định tại Thông tư số 151/2026/TT-BTC.
* Xác định nguyên giá tài sản kết cấu hạ tầng (Điều 6)
1. Đối với tài sản kết cấu hạ tầng hình thành từ mua sắm, đưa vào sử dụng kể từ ngày Nghị định số 178/2026/NĐ-CP có hiệu lực thi hành, nguyên giá được xác định theo công thức sau:

Trong đó:
+ Các khoản chiết khấu thương mại hoặc giảm giá hoặc phạt người bán (nếu có) được trừ vào giá trị ghi trên hóa đơn chỉ được áp dụng trong trường hợp giá trị ghi trên hóa đơn bao gồm cả các khoản chiết khấu thương mại hoặc giảm giá hoặc phạt người bán.
+ Chi phí khác (nếu có) là các chi phí hợp lý liên quan trực tiếp đến việc mua sắm tài sản kết cấu hạ tầng mà đối tượng quản lý tài sản đã chi ra tính đến thời điểm đưa tài sản vào sử dụng (bao gồm cả chi phí trong lựa chọn nhà thầu được bù đắp từ nguồn kinh phí không phải từ khoản thu từ hoạt động đấu thầu theo quy định của pháp luật).
+ Trường hợp phát sinh chi phí chung cho nhiều tài sản kết cấu hạ tầng thì thực hiện phân bổ chi phí cho từng tài sản kết cấu hạ tầng theo tiêu chí cho phù hợp (như: số lượng/khối lượng/chiều dài/diện tích/giá trị ghi trên hóa đơn của tài sản kết cấu hạ tầng phát sinh chi phí chung…).
2. Đối với tài sản kết cấu hạ tầng hình thành từ đầu tư xây dựng mới, được nghiệm thu hoàn thành đưa vào sử dụng kể từ ngày Nghị định số 178/2026/NĐ-CP có hiệu lực thi hành, nguyên giá được xác định là giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt theo quy định của pháp luật. Một số trường hợp đặc biệt được quy định như sau:
a) Trường hợp tài sản kết cấu hạ tầng đã nghiệm thu hoàn thành đưa vào sử dụng (do đã hoàn thành việc đầu tư xây dựng) nhưng chưa có quyết toán được cơ quan, người có thẩm quyền phê duyệt thì đối tượng quản lý tài sản thực hiện ghi sổ kế toán tài sản kể từ ngày bàn giao đưa tài sản vào sử dụng. Nguyên giá ghi sổ kế toán là nguyên giá tạm tính. Nguyên giá tạm tính trong trường hợp này được lựa chọn theo thứ tự ưu tiên như sau: 1. Giá trị thẩm tra quyết toán; 2. Giá trị đề nghị phê duyệt quyết toán; 3. Bảng tính giá trị quyết toán hợp đồng giữa chủ đầu tư và nhà thầu (Quyết toán A-B); 4. Giá trị dự toán dự án được phê duyệt hoặc điều chỉnh lần gần nhất (trong trường hợp dự toán dự án được điều chỉnh); 5. Giá trị tổng mức đầu tư được phê duyệt hoặc điều chỉnh lần gần nhất (trong trường hợp tổng mức đầu tư được điều chỉnh).
Khi sử dụng nguyên giá tạm tính để ghi sổ kế toán, trường hợp giá trị đầu tư theo thẩm tra quyết toán, đề nghị phê duyệt quyết toán, theo Bảng tính giá trị quyết toán hợp đồng giữa chủ đầu tư và nhà thầu (Quyết toán A-B) hoặc theo tổng mức đầu tư, dự toán dự án là giá trị chung cho nhiều tài sản, hạng mục tài sản (không tách riêng cho từng tài sản, hạng mục tài sản) thì nguyên giá tạm tính của từng tài sản, hạng mục tài sản được phân bổ theo tiêu chí phù hợp (như: số lượng, dự toán chi tiết…). Trường hợp sử dụng Bảng tính giá trị quyết toán hợp đồng giữa chủ đầu tư và nhà thầu (Quyết toán A-B) để làm căn cứ xác định nguyên giá tạm tính theo quy định tại điểm này thì sử dụng giá trị được xác định tại bảng tính gần nhất (đối với một hạng mục) hoặc tổng giá trị các bảng tính (đối với nhiều hạng mục).
Khi được cơ quan, người có thẩm quyền phê duyệt quyết toán, đối tượng quản lý tài sản thực hiện điều chỉnh lại nguyên giá trên sổ kế toán theo giá trị quyết toán được phê duyệt để điều chỉnh sổ kế toán và thực hiện kế toán tài sản theo quy định.
b) Trường hợp dự án bao gồm nhiều hạng mục, tài sản (nhiều đối tượng ghi sổ kế toán tài sản) khác nhau nhưng không dự toán riêng, không quyết toán riêng cho từng hạng mục, tài sản thì thực hiện phân bổ giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt cho từng hạng mục, tài sản để ghi sổ kế toán theo tiêu chí cho phù hợp (như: số lượng chi tiết của từng hạng mục, tài sản, tài sản/tỷ trọng theo giá trị thị trường của tài sản tương ứng…).
Trường hợp dự án bao gồm nhiều hạng mục, tài sản (nhiều đối tượng ghi sổ kế toán tài sản) khác nhau, có dự toán riêng nhưng không quyết toán riêng cho từng hạng mục, tài sản thì thực hiện phân bổ giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt theo tỷ lệ giá trị dự toán chi tiết của từng hạng mục, tài sản để ghi sổ kế toán.
c) Đối với dự án bao gồm nhiều hạng mục, tài sản (nhiều đối tượng ghi sổ kế toán tài sản) khác nhau mà được đầu tư, nghiệm thu theo từng hạng mục, tài sản thì hạng mục, tài sản nào đã hoàn thành việc đầu tư xây dựng, nghiệm thu đưa vào sử dụng phải ghi sổ kế toán đối với hạng mục, tài sản đó kể từ ngày bàn giao đưa vào sử dụng. Nguyên giá ghi sổ kế toán là nguyên giá tạm tính theo quy định tại điểm a khoản này.
Khi quyết toán dự án được cơ quan, người có thẩm quyền phê duyệt, đối tượng quản lý tài sản thực hiện phân bổ giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt cho từng hạng mục, tài sản để ghi sổ kế toán, điều chỉnh sổ kế toán (đối với hạng mục, tài sản đã ghi sổ kế toán) theo tiêu chí cho phù hợp (như: số lượng chi tiết của từng hạng mục, tài sản/dự toán của từng hạng mục, tài sản/tỷ trọng theo giá trị thị trường của tài sản tương ứng…).
d) Trường hợp giá trị quyết toán của dự án phải điều chỉnh theo kiến nghị, kết luận của cơ quan, người có thẩm quyền sau khi được thanh tra, kiểm tra, kiểm toán, điều tra thì đối tượng quản lý tài sản phải thực hiện điều chỉnh lại nguyên giá theo kiến nghị, kết luận của cơ quan, người có thẩm quyền.
đ) Trường hợp trong dự án có nội dung đầu tư vào tài sản khác (không thuộc tài sản kết cấu hạ tầng quy định tại Điều 3 Thông tư này) thì phải loại trừ phần giá trị đầu tư vào tài sản khác trong giá trị quyết toán của dự án khi xác định nguyên giá tài sản kết cấu hạ tầng.
3. Đối với tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận theo quyết định giao, điều chuyển, chuyển giao của cơ quan, người có thẩm quyền từ ngày Nghị định số 178/2026/NĐ-CP có hiệu lực thi hành (trừ trường hợp quy định tại điểm c khoản này) thì nguyên giá được xác định theo công thức sau:
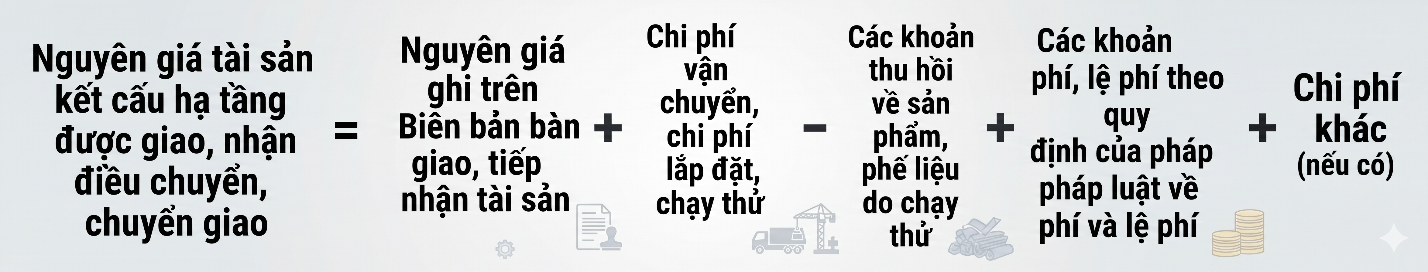
Trong đó:
a) Nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản được xác định như sau:
a1) Đối với tài sản đã được theo dõi, ghi sổ kế toán, nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản là nguyên giá tài sản kết cấu hạ tầng đã được theo dõi, ghi sổ kế toán của cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản giao, điều chuyển, chuyển giao.
Trường hợp tài sản chưa được theo dõi, ghi sổ kế toán thì trước khi trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản, cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản có trách nhiệm xác định nguyên giá của tài sản. Trong đó:
Trường hợp tài sản giao, nhận điều chuyển (là tài sản kết cấu hạ tầng đang giao cho đối tượng quản lý tài sản quy định tại khoản 3 Điều 2 Thông tư này quản lý) chưa được theo dõi trên sổ kế toán thì việc xác định nguyên giá của tài sản thực hiện theo quy định tương ứng tại các điểm a2, a3 và a4 khoản này;
Trường hợp tài sản giao, nhận điều chuyển do các đối tượng không phải là đối tượng quản lý tài sản quy định tại khoản 3 Điều 2 Thông tư này quản lý thì việc xác định nguyên giá của tài sản được thực hiện theo quy định của pháp luật có liên quan đến việc xác định nguyên giá của tài sản của các đối tượng đó. Trường hợp pháp luật có liên quan chưa có quy định thì việc xác định nguyên giá của tài sản thực hiện theo quy định tương ứng tại các điểm a2, a3 và a4 khoản này.
a2) Đối với tài sản kết cấu hạ tầng chưa được theo dõi, ghi sổ kế toán nhưng có hồ sơ xác định giá mua hoặc giá trị đầu tư xây dựng và thời điểm đưa tài sản vào sử dụng của tài sản đó thì nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản được xác định theo quy định tại khoản 1, khoản 2 Điều này.
a3) Đối với tài sản kết cấu hạ tầng chưa được theo dõi, ghi sổ kế toán và không có hồ sơ để xác định giá mua hoặc giá trị đầu tư xây dựng theo quy định tại điểm a2 khoản này nhưng có căn cứ để xác định thời điểm đưa tài sản vào sử dụng và giá trị đầu tư xây dựng, mua sắm mới của tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương tại thời điểm đưa tài sản vào sử dụng thì nguyên giá để ghi trên Biên bản bàn giao, tiếp nhận tài sản được xác định theo công thức sau:

Trong đó:
Giá trị đầu tư xây dựng mới tài sản có tiêu chuẩn kỹ thuật tương đương áp dụng đối với tài sản là nhà, công trình xây dựng, vật kiến trúc (bao gồm cả nhà, công trình xây dựng, vật kiến trúc được hình thành thông qua mua sắm) được xác định theo công thức sau:
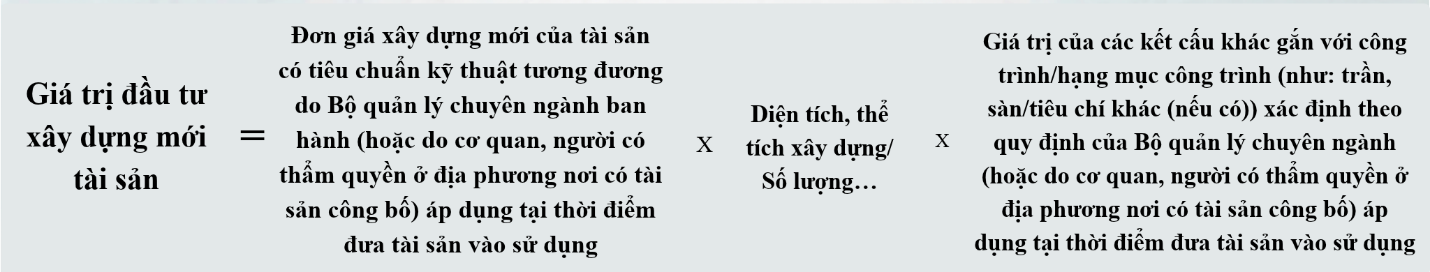
Giá trị mua sắm mới tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương được áp dụng đối với tài sản không phải là nhà, công trình xây dựng, vật kiến trúc là giá của tài sản mới cùng loại được bán trên thị trường tại thời điểm đưa tài sản vào sử dụng.
a4) Đối với tài sản kết cấu hạ tầng chưa được theo dõi trên sổ kế toán nhưng không có căn cứ để xác định nguyên giá tài sản theo quy định tại điểm a2 và điểm a3 khoản này mà có tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương đang được ghi sổ kế toán thì sử dụng nguyên giá của tài sản cùng loại hoặc tương đương đó để làm nguyên giá; trường hợp không có tài sản tương đương đang được ghi sổ kế toán thì đối tượng quản lý tài sản hoặc cơ quan, tổ chức, đơn vị được giao nhiệm vụ lập phương án xử lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị của tài sản, thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản để xác định nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản theo công thức sau:
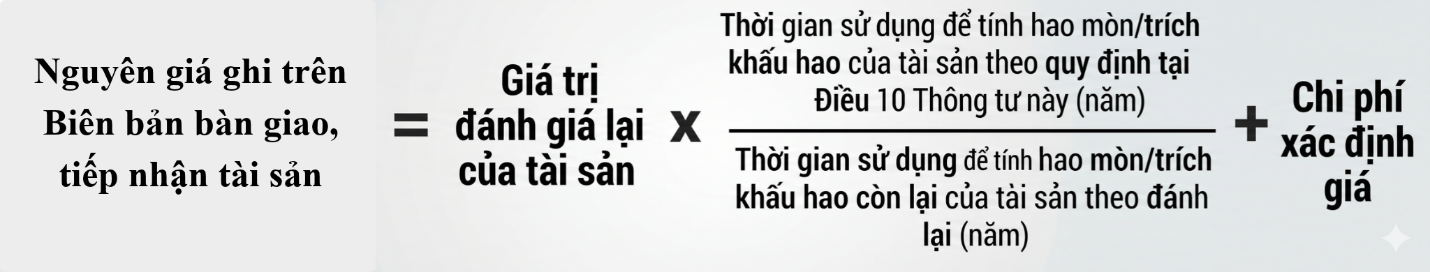
Trong đó: Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
b) Chi phí khác (nếu có) là các chi phí hợp lý liên quan trực tiếp đến việc tiếp nhận tài sản kết cấu hạ tầng được giao, được điều chuyển, được chuyển giao mà cơ quan, tổ chức, đơn vị, doanh nghiệp tiếp nhận tài sản kết cấu hạ tầng đã chi ra tính đến thời điểm đưa tài sản vào sử dụng. Trường hợp phát sinh chi phí chung cho nhiều tài sản kết cấu hạ tầng thì thực hiện phân bổ chi phí cho từng tài sản theo tiêu chí cho phù hợp (như: Số lượng/khối lượng/chiều dài/diện tích/giá trị tài sản phát sinh chi phí chung/tiêu chí khác (nếu có)).
c) Đối với tài sản kết cấu hạ tầng hiện có giao cho đối tượng quản lý tài sản theo quy định tại Nghị định số 178/2026/NĐ-CP mà giá trị tài sản chưa được theo dõi trên sổ kế toán thì sau khi tiếp nhận, đối tượng quản lý tài sản phối hợp với cơ quan, tổ chức, đơn vị, doanh nghiệp đang quản lý/tạm quản lý tài sản trước khi giao (Bên giao) căn cứ nguồn gốc hình thành tài sản, tình trạng hồ sơ có liên quan để xác định nguyên giá, giá trị còn lại của tài sản theo quy định tương ứng tại các điểm a, b, c, d và e khoản 3 Điều 12 Nghị định số 178/2026/NĐ-CP, khoản 1, khoản 2 Điều này và khoản 3 Điều 15 Thông tư này.
4. Đối với tài sản kết cấu hạ tầng trong quá trình sử dụng thực hiện kiểm kê phát hiện thừa thì tùy theo nguồn gốc và thời điểm đưa vào sử dụng, giá trị ghi sổ kế toán được xác định tương ứng theo quy định tại các khoản 1, 2 và 3 Điều này.
5. Nguyên giá tài sản kết cấu hạ tầng được đối tượng quản lý tài sản tiếp nhận lại sau khi hết thời gian chuyển nhượng có thời hạn quyền khai thác hoặc chuyển giao quyền khai thác tài sản (bao gồm cả trường hợp chấm dứt hợp đồng trước hạn) theo quy định tại điểm c khoản 6 Điều 5 Thông tư này được xác định theo công thức sau:

Trong đó: Phần giá trị tăng thêm do đầu tư nâng cấp, mở rộng theo dự án được cơ quan, người có thẩm quyền phê duyệt được xác định tương tự quy định tại điểm a khoản 2 Điều này.
6. Đối với tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận lại sau khi hết thời gian tham gia dự án đầu tư theo phương thức đối tác công tư theo quy định tại điểm c khoản 7 Điều 5 Thông tư này:
a) Trường hợp tài sản phải xác lập quyền sở hữu toàn dân thì nguyên giá tài sản là giá trị tài sản được đầu tư theo phương thức đối tác công tư xác định theo quy định của Chính phủ về thẩm quyền, thủ tục xác lập quyền sở hữu toàn dân về tài sản và xử lý đối với tài sản được xác lập quyền sở hữu toàn dân.
b) Trường hợp tài sản không phải xác lập quyền sở hữu toàn dân thì đối tượng quản lý tài sản thực hiện thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị còn lại của tài sản, thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản để xác định nguyên giá tài sản theo công thức sau:
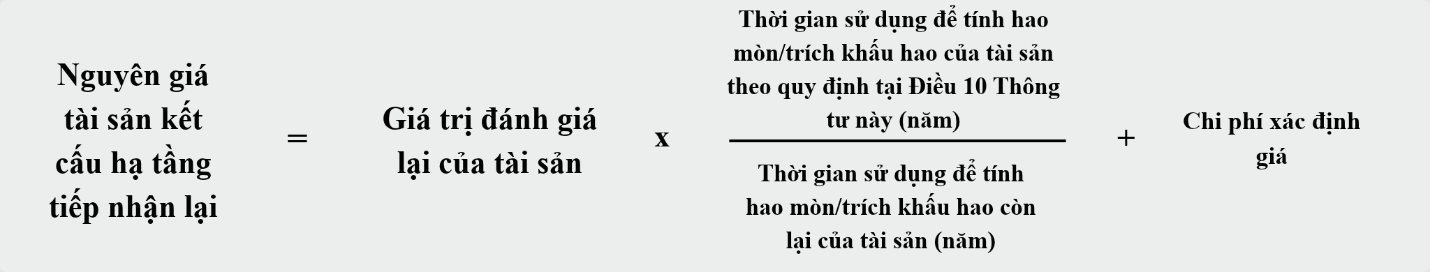
Trong đó: Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
*Các trường hợp thay đổi (điều chỉnh) nguyên giá tài sản kết cấu hạ tầng (Điều 7)
1. Đánh giá lại giá trị tài sản kết cấu hạ tầng khi thực hiện kiểm kê theo quyết định của Thủ tướng Chính phủ.
2. Thực hiện đầu tư nâng cấp, mở rộng tài sản kết cấu hạ tầng theo dự án được cơ quan, người có thẩm quyền phê duyệt (bao gồm cả trường hợp dự án đầu tư xây dựng, nâng cấp, cải tạo, mở rộng tài sản khác nhưng trong dự án có nội dung đầu tư vào tài sản kết cấu hạ tầng hiện có và trường hợp chủ đầu tư dự án đầu tư nâng cấp, cải tạo, mở rộng tài sản không phải là đối tượng quản lý tài sản).
3. Tháo dỡ một hay một số bộ phận tài sản kết cấu hạ tầng (trong trường hợp giá trị bộ phận tài sản tháo dỡ đang được hạch toán chung trong nguyên giá tài sản), trừ trường hợp việc tháo dỡ để thay thế khi bảo trì công trình.
4. Lắp đặt thêm một hay một số bộ phận tài sản kết cấu hạ tầng, trừ trường hợp lắp đặt để thay thế khi bảo trì công trình.
5. Tài sản kết cấu hạ tầng bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác (trừ trường hợp tài sản được khắc phục sự cố theo quy định của pháp luật chuyên ngành về hạ tầng hoặc được khôi phục lại thông qua bảo hiểm, bồi thường thiệt hại của tổ chức, cá nhân có liên quan).
* Xác định nguyên giá tài sản kết cấu hạ tầng trong trường hợp thay đổi nguyên giá tài sản (Điều 8)
Khi phát sinh việc thay đổi nguyên giá tài sản kết cấu hạ tầng trong các trường hợp quy định tại Điều 7 Thông tư này, đối tượng quản lý tài sản thực hiện lập Biên bản ghi rõ lý do (trường hợp) thay đổi nguyên giá; đồng thời xác định lại chỉ tiêu nguyên giá của tài sản kết cấu hạ tầng làm cơ sở xác định mức hao mòn, khấu hao, giá trị còn lại của tài sản để điều chỉnh sổ kế toán và thực hiện việc quản lý, tính hao mòn, trích khấu hao theo quy định tại Thông tư này.
Việc xác định lại nguyên giá tài sản kết cấu hạ tầng đối với các trường hợp thay đổi nguyên giá quy định tại Điều 7 Thông tư này được thực hiện như sau:
1. Đối với trường hợp quy định tại khoản 1 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại theo quyết định, hướng dẫn của cơ quan, người có thẩm quyền về kiểm kê, đánh giá lại tài sản.
2. Đối với trường hợp quy định tại khoản 2 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại như sau:
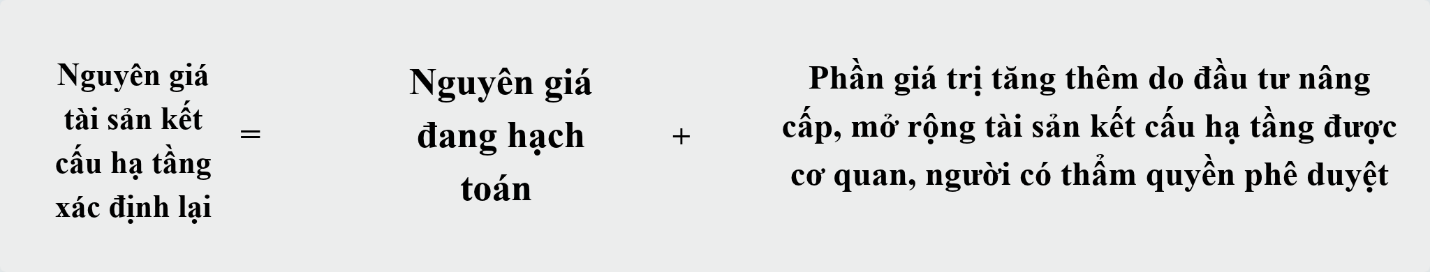
Trong đó, phần giá trị tăng thêm do nâng cấp, mở rộng theo dự án được cơ quan, người có thẩm quyền phê duyệt được xác định tương tự quy định tại khoản 2 Điều 6 Thông tư này.
Trường hợp dự án được cơ quan, người có thẩm quyền phê duyệt để đầu tư xây dựng, nâng cấp, cải tạo, mở rộng tài sản khác nhưng trong dự án có nội dung đầu tư vào tài sản kết cấu hạ tầng hiện có và trường hợp chủ đầu tư dự án đầu tư nâng cấp, cải tạo, mở rộng tài sản không phải là đối tượng quản lý tài sản thì phần giá trị tăng thêm do nâng cấp, cải tạo, mở rộng tài sản kết cấu hạ tầng là phần giá trị đầu tư vào tài sản kết cấu hạ tầng trong giá trị quyết toán của dự án được cơ quan, người có thẩm quyền phê duyệt.
3. Đối với trường hợp tháo dỡ một hay một số bộ phận tài sản kết cấu hạ tầng quy định tại khoản 3 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại như sau:
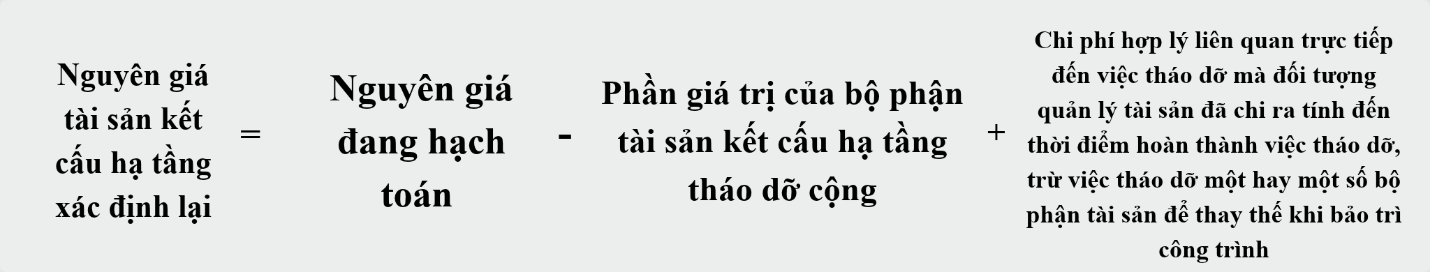
Trong đó, phần giá trị của bộ phận tài sản kết cấu hạ tầng tháo dỡ được xác định như sau:
a) Trường hợp có hồ sơ xác định giá mua, giá trị quyết toán/giá trị dự toán của bộ phận tài sản kết cấu hạ tầng tháo dỡ thì phần giá trị của bộ phận tài sản tháo dỡ được xác định theo giá mua, giá trị quyết toán/giá trị dự toán của bộ phận tài sản tháo dỡ.
b) Trường hợp không có hồ sơ quy định tại điểm a khoản này nhưng phân bổ được nguyên giá của tài sản kết cấu hạ tầng cho bộ phận tài sản tháo dỡ theo tiêu chí phù hợp (như: số lượng/khối lượng/giá mua/dự toán/tiêu chí khác (nếu có)) thì phần giá trị của bộ phận tài sản kết cấu hạ tầng tháo dỡ được xác định theo giá trị phân bổ.
c) Trường hợp không có hồ sơ quy định tại điểm a khoản này và không phân bổ được nguyên giá của tài sản kết cấu hạ tầng cho bộ phận tài sản tháo dỡ quy định tại điểm b khoản này thì xác định phần giá trị của bộ phận tài sản tháo dỡ là giá mua mới của bộ phận tài sản đó trên thị trường tại thời điểm đưa tài sản vào sử dụng.
Trường hợp không xác định được giá mua mới của bộ phận tài sản kết cấu hạ tầng tháo dỡ trên thị trường tại thời điểm đưa tài sản vào sử dụng thì đối tượng quản lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để xác định phần giá trị của bộ phận tài sản kết cấu hạ tầng tháo dỡ làm căn cứ xác định nguyên giá tài sản sau khi tháo dỡ; nguyên giá tài sản trong trường hợp này bao gồm cả chi phí xác định giá.
Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
4. Đối với trường hợp lắp đặt thêm một hay một số bộ phận tài sản kết cấu hạ tầng quy định tại khoản 4 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại như sau:
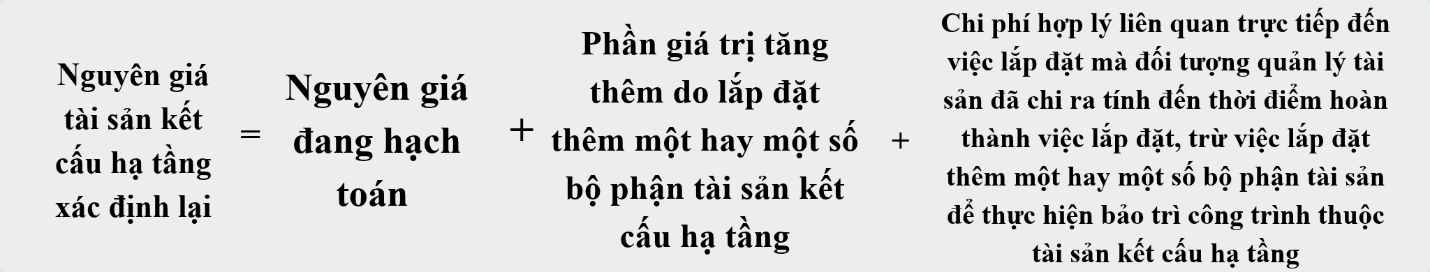
Trong đó, phần giá trị tăng thêm do lắp đặt thêm một hay một số bộ phận tài sản kết cấu hạ tầng là giá trị tương ứng của bộ phận tài sản được lắp đặt thêm được xác định theo các trường hợp tương ứng quy định tại Điều 6 Thông tư này.
5. Đối với trường hợp quy định tại khoản 5 Điều 7 Thông tư này, đối tượng quản lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị còn lại, thời gian sử dụng để tính hao mòn/trích khấu hao còn lại của tài sản. Nguyên giá tài sản kết cấu hạ tầng trong trường hợp này được xác định như sau:
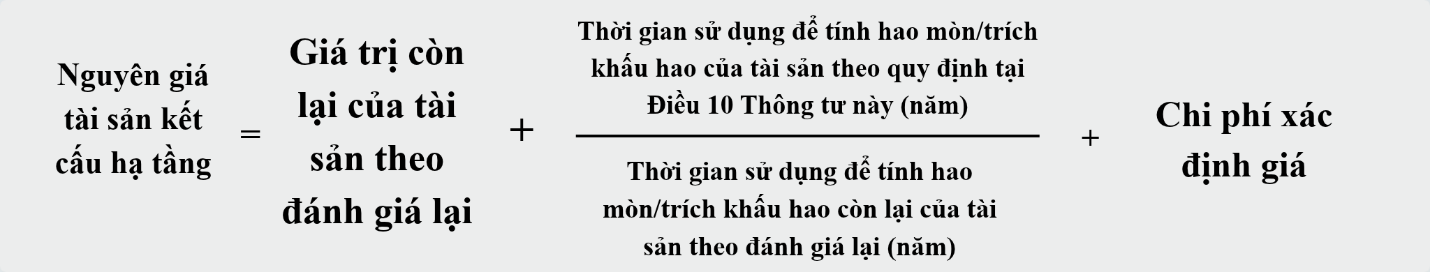
Trong đó: Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
Cổng thông tin Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa tỉnh Thái Nguyên thông tin đến Quý độc giả.
Tại thông tư có quy định việc xác định hao mòn, trích khấu hao tài sản kết cấu hạ tầng là tài sản cố định quy định tại khoản 1 Điều 1 Nghị định số 178/2026/NĐ-CP ngày 20 tháng 5 năm 2026 của Chính phủ quy định việc quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý và hướng dẫn việc kê khai, báo cáo về tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý. Trong khuôn khổ bài viết hôm nay, chúng ta sẽ tìm hiểu về tài sản kết cấu hạ tầng và việc xác định nguyên gia tài sản kết cấu hạ tầng là căn cứ để xác đinh xác định hao mòn, trích khấu hao tài sản tại Thông tư số 151/2026/TT-BTC.
Trước hết, chúng ta sẽ tìm hiểu về tài sản kết cấu hạ tầng được quy định tại Thông tư số 151/2026/TT-BTC
- Tài sản kết cấu hạ tầng được xác định nguyên giá, giá trị còn lại, tính hao mòn, trích khấu hao theo quy định thông tư này bao gồm: Tài sản kết cấu hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu chế xuất, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, hạ tầng thương mại, hạ tầng thông tin và truyền thông, hạ tầng công nghiệp công nghệ số (bao gồm cả khu công nghệ số tập trung); tài sản kết cấu hạ tầng văn hóa, hạ tầng thể thao, hạ tầng du lịch; tài sản kết cấu hạ tầng đô thị; tài sản kết cấu hạ tầng kỹ thuật bảo vệ môi trường; tài sản kết cấu hạ tầng đê điều; tài sản kết cấu hạ tầng cảng cá, khu neo đậu, khu tránh trú bão và tài sản kết cấu hạ tầng khác theo quy định của pháp luật. (khoản 1 Điều 3).
- Đối với đất (bao gồm đất có mặt nước) gắn với hạng mục, công trình kết cấu hạ tầng (khoản 2 Điều 3):
+ Trường hợp đất (bao gồm đất có mặt nước) gắn với hạng mục, công trình kết cấu hạ tầng mà đối tượng quản lý tài sản thuộc trường hợp được Nhà nước giao đất, cho thuê đất theo quy định của pháp luật về đất đai để quản lý, sử dụng thì việc xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất được thực hiện theo quy định tại Thông tư số 141/2025/TT-BTC ngày 31 tháng 12 năm 2025 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ quản lý, tính hao mòn, khấu hao tài sản cố định tại cơ quan, tổ chức, đơn vị và tài sản cố định do Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước tại doanh nghiệp; không thực hiện tính hao mòn, trích khấu hao tài sản. (Điểm a)
+ Trường hợp đất (bao gồm đất có mặt nước) gắn với hạng mục, công trình kết cấu hạ tầng không thuộc trường hợp quy định tại điểm a khoản này thì đối tượng quản lý tài sản không phải thực hiện việc xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất, tính hao mòn, trích khấu hao tài sản. (Điểm b)
- Tài sản kết cấu hạ tầng quy định tại khoản 1 Điều này đáp ứng điều kiện quy định tại điểm e khoản 3 Điều 12 Nghị định số 178/2026/NĐ-CP là tài sản kết cấu hạ tầng đặc thù thì quy ước nguyên giá của tài sản đó là 01 đồng, không áp dụng việc thay đổi nguyên giá theo quy định tại Điều 7 Thông tư này. (Khoản 3 Điều 3)
Tiếp theo, chúng ta sẽ tiếp tục tìm hiểu các quy định về việc xác định nguyên giá để làm căn cứ tính hao mòn, khấu hao, giá trị còn lại của tài sản kết cấu hạ tầng là tài sản cố định tại Thông tư số 151/2026/TT-BTC.
* Xác định nguyên giá tài sản kết cấu hạ tầng (Điều 6)
1. Đối với tài sản kết cấu hạ tầng hình thành từ mua sắm, đưa vào sử dụng kể từ ngày Nghị định số 178/2026/NĐ-CP có hiệu lực thi hành, nguyên giá được xác định theo công thức sau:
Trong đó:
+ Các khoản chiết khấu thương mại hoặc giảm giá hoặc phạt người bán (nếu có) được trừ vào giá trị ghi trên hóa đơn chỉ được áp dụng trong trường hợp giá trị ghi trên hóa đơn bao gồm cả các khoản chiết khấu thương mại hoặc giảm giá hoặc phạt người bán.
+ Chi phí khác (nếu có) là các chi phí hợp lý liên quan trực tiếp đến việc mua sắm tài sản kết cấu hạ tầng mà đối tượng quản lý tài sản đã chi ra tính đến thời điểm đưa tài sản vào sử dụng (bao gồm cả chi phí trong lựa chọn nhà thầu được bù đắp từ nguồn kinh phí không phải từ khoản thu từ hoạt động đấu thầu theo quy định của pháp luật).
+ Trường hợp phát sinh chi phí chung cho nhiều tài sản kết cấu hạ tầng thì thực hiện phân bổ chi phí cho từng tài sản kết cấu hạ tầng theo tiêu chí cho phù hợp (như: số lượng/khối lượng/chiều dài/diện tích/giá trị ghi trên hóa đơn của tài sản kết cấu hạ tầng phát sinh chi phí chung…).
2. Đối với tài sản kết cấu hạ tầng hình thành từ đầu tư xây dựng mới, được nghiệm thu hoàn thành đưa vào sử dụng kể từ ngày Nghị định số 178/2026/NĐ-CP có hiệu lực thi hành, nguyên giá được xác định là giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt theo quy định của pháp luật. Một số trường hợp đặc biệt được quy định như sau:
a) Trường hợp tài sản kết cấu hạ tầng đã nghiệm thu hoàn thành đưa vào sử dụng (do đã hoàn thành việc đầu tư xây dựng) nhưng chưa có quyết toán được cơ quan, người có thẩm quyền phê duyệt thì đối tượng quản lý tài sản thực hiện ghi sổ kế toán tài sản kể từ ngày bàn giao đưa tài sản vào sử dụng. Nguyên giá ghi sổ kế toán là nguyên giá tạm tính. Nguyên giá tạm tính trong trường hợp này được lựa chọn theo thứ tự ưu tiên như sau: 1. Giá trị thẩm tra quyết toán; 2. Giá trị đề nghị phê duyệt quyết toán; 3. Bảng tính giá trị quyết toán hợp đồng giữa chủ đầu tư và nhà thầu (Quyết toán A-B); 4. Giá trị dự toán dự án được phê duyệt hoặc điều chỉnh lần gần nhất (trong trường hợp dự toán dự án được điều chỉnh); 5. Giá trị tổng mức đầu tư được phê duyệt hoặc điều chỉnh lần gần nhất (trong trường hợp tổng mức đầu tư được điều chỉnh).
Khi sử dụng nguyên giá tạm tính để ghi sổ kế toán, trường hợp giá trị đầu tư theo thẩm tra quyết toán, đề nghị phê duyệt quyết toán, theo Bảng tính giá trị quyết toán hợp đồng giữa chủ đầu tư và nhà thầu (Quyết toán A-B) hoặc theo tổng mức đầu tư, dự toán dự án là giá trị chung cho nhiều tài sản, hạng mục tài sản (không tách riêng cho từng tài sản, hạng mục tài sản) thì nguyên giá tạm tính của từng tài sản, hạng mục tài sản được phân bổ theo tiêu chí phù hợp (như: số lượng, dự toán chi tiết…). Trường hợp sử dụng Bảng tính giá trị quyết toán hợp đồng giữa chủ đầu tư và nhà thầu (Quyết toán A-B) để làm căn cứ xác định nguyên giá tạm tính theo quy định tại điểm này thì sử dụng giá trị được xác định tại bảng tính gần nhất (đối với một hạng mục) hoặc tổng giá trị các bảng tính (đối với nhiều hạng mục).
Khi được cơ quan, người có thẩm quyền phê duyệt quyết toán, đối tượng quản lý tài sản thực hiện điều chỉnh lại nguyên giá trên sổ kế toán theo giá trị quyết toán được phê duyệt để điều chỉnh sổ kế toán và thực hiện kế toán tài sản theo quy định.
b) Trường hợp dự án bao gồm nhiều hạng mục, tài sản (nhiều đối tượng ghi sổ kế toán tài sản) khác nhau nhưng không dự toán riêng, không quyết toán riêng cho từng hạng mục, tài sản thì thực hiện phân bổ giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt cho từng hạng mục, tài sản để ghi sổ kế toán theo tiêu chí cho phù hợp (như: số lượng chi tiết của từng hạng mục, tài sản, tài sản/tỷ trọng theo giá trị thị trường của tài sản tương ứng…).
Trường hợp dự án bao gồm nhiều hạng mục, tài sản (nhiều đối tượng ghi sổ kế toán tài sản) khác nhau, có dự toán riêng nhưng không quyết toán riêng cho từng hạng mục, tài sản thì thực hiện phân bổ giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt theo tỷ lệ giá trị dự toán chi tiết của từng hạng mục, tài sản để ghi sổ kế toán.
c) Đối với dự án bao gồm nhiều hạng mục, tài sản (nhiều đối tượng ghi sổ kế toán tài sản) khác nhau mà được đầu tư, nghiệm thu theo từng hạng mục, tài sản thì hạng mục, tài sản nào đã hoàn thành việc đầu tư xây dựng, nghiệm thu đưa vào sử dụng phải ghi sổ kế toán đối với hạng mục, tài sản đó kể từ ngày bàn giao đưa vào sử dụng. Nguyên giá ghi sổ kế toán là nguyên giá tạm tính theo quy định tại điểm a khoản này.
Khi quyết toán dự án được cơ quan, người có thẩm quyền phê duyệt, đối tượng quản lý tài sản thực hiện phân bổ giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt cho từng hạng mục, tài sản để ghi sổ kế toán, điều chỉnh sổ kế toán (đối với hạng mục, tài sản đã ghi sổ kế toán) theo tiêu chí cho phù hợp (như: số lượng chi tiết của từng hạng mục, tài sản/dự toán của từng hạng mục, tài sản/tỷ trọng theo giá trị thị trường của tài sản tương ứng…).
d) Trường hợp giá trị quyết toán của dự án phải điều chỉnh theo kiến nghị, kết luận của cơ quan, người có thẩm quyền sau khi được thanh tra, kiểm tra, kiểm toán, điều tra thì đối tượng quản lý tài sản phải thực hiện điều chỉnh lại nguyên giá theo kiến nghị, kết luận của cơ quan, người có thẩm quyền.
đ) Trường hợp trong dự án có nội dung đầu tư vào tài sản khác (không thuộc tài sản kết cấu hạ tầng quy định tại Điều 3 Thông tư này) thì phải loại trừ phần giá trị đầu tư vào tài sản khác trong giá trị quyết toán của dự án khi xác định nguyên giá tài sản kết cấu hạ tầng.
3. Đối với tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận theo quyết định giao, điều chuyển, chuyển giao của cơ quan, người có thẩm quyền từ ngày Nghị định số 178/2026/NĐ-CP có hiệu lực thi hành (trừ trường hợp quy định tại điểm c khoản này) thì nguyên giá được xác định theo công thức sau:
Trong đó:
a) Nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản được xác định như sau:
a1) Đối với tài sản đã được theo dõi, ghi sổ kế toán, nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản là nguyên giá tài sản kết cấu hạ tầng đã được theo dõi, ghi sổ kế toán của cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản giao, điều chuyển, chuyển giao.
Trường hợp tài sản chưa được theo dõi, ghi sổ kế toán thì trước khi trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản, cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản có trách nhiệm xác định nguyên giá của tài sản. Trong đó:
Trường hợp tài sản giao, nhận điều chuyển (là tài sản kết cấu hạ tầng đang giao cho đối tượng quản lý tài sản quy định tại khoản 3 Điều 2 Thông tư này quản lý) chưa được theo dõi trên sổ kế toán thì việc xác định nguyên giá của tài sản thực hiện theo quy định tương ứng tại các điểm a2, a3 và a4 khoản này;
Trường hợp tài sản giao, nhận điều chuyển do các đối tượng không phải là đối tượng quản lý tài sản quy định tại khoản 3 Điều 2 Thông tư này quản lý thì việc xác định nguyên giá của tài sản được thực hiện theo quy định của pháp luật có liên quan đến việc xác định nguyên giá của tài sản của các đối tượng đó. Trường hợp pháp luật có liên quan chưa có quy định thì việc xác định nguyên giá của tài sản thực hiện theo quy định tương ứng tại các điểm a2, a3 và a4 khoản này.
a2) Đối với tài sản kết cấu hạ tầng chưa được theo dõi, ghi sổ kế toán nhưng có hồ sơ xác định giá mua hoặc giá trị đầu tư xây dựng và thời điểm đưa tài sản vào sử dụng của tài sản đó thì nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản được xác định theo quy định tại khoản 1, khoản 2 Điều này.
a3) Đối với tài sản kết cấu hạ tầng chưa được theo dõi, ghi sổ kế toán và không có hồ sơ để xác định giá mua hoặc giá trị đầu tư xây dựng theo quy định tại điểm a2 khoản này nhưng có căn cứ để xác định thời điểm đưa tài sản vào sử dụng và giá trị đầu tư xây dựng, mua sắm mới của tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương tại thời điểm đưa tài sản vào sử dụng thì nguyên giá để ghi trên Biên bản bàn giao, tiếp nhận tài sản được xác định theo công thức sau:
Trong đó:
Giá trị đầu tư xây dựng mới tài sản có tiêu chuẩn kỹ thuật tương đương áp dụng đối với tài sản là nhà, công trình xây dựng, vật kiến trúc (bao gồm cả nhà, công trình xây dựng, vật kiến trúc được hình thành thông qua mua sắm) được xác định theo công thức sau:
Giá trị mua sắm mới tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương được áp dụng đối với tài sản không phải là nhà, công trình xây dựng, vật kiến trúc là giá của tài sản mới cùng loại được bán trên thị trường tại thời điểm đưa tài sản vào sử dụng.
a4) Đối với tài sản kết cấu hạ tầng chưa được theo dõi trên sổ kế toán nhưng không có căn cứ để xác định nguyên giá tài sản theo quy định tại điểm a2 và điểm a3 khoản này mà có tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương đang được ghi sổ kế toán thì sử dụng nguyên giá của tài sản cùng loại hoặc tương đương đó để làm nguyên giá; trường hợp không có tài sản tương đương đang được ghi sổ kế toán thì đối tượng quản lý tài sản hoặc cơ quan, tổ chức, đơn vị được giao nhiệm vụ lập phương án xử lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị của tài sản, thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản để xác định nguyên giá ghi trên Biên bản bàn giao, tiếp nhận tài sản theo công thức sau:
Trong đó: Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
b) Chi phí khác (nếu có) là các chi phí hợp lý liên quan trực tiếp đến việc tiếp nhận tài sản kết cấu hạ tầng được giao, được điều chuyển, được chuyển giao mà cơ quan, tổ chức, đơn vị, doanh nghiệp tiếp nhận tài sản kết cấu hạ tầng đã chi ra tính đến thời điểm đưa tài sản vào sử dụng. Trường hợp phát sinh chi phí chung cho nhiều tài sản kết cấu hạ tầng thì thực hiện phân bổ chi phí cho từng tài sản theo tiêu chí cho phù hợp (như: Số lượng/khối lượng/chiều dài/diện tích/giá trị tài sản phát sinh chi phí chung/tiêu chí khác (nếu có)).
c) Đối với tài sản kết cấu hạ tầng hiện có giao cho đối tượng quản lý tài sản theo quy định tại Nghị định số 178/2026/NĐ-CP mà giá trị tài sản chưa được theo dõi trên sổ kế toán thì sau khi tiếp nhận, đối tượng quản lý tài sản phối hợp với cơ quan, tổ chức, đơn vị, doanh nghiệp đang quản lý/tạm quản lý tài sản trước khi giao (Bên giao) căn cứ nguồn gốc hình thành tài sản, tình trạng hồ sơ có liên quan để xác định nguyên giá, giá trị còn lại của tài sản theo quy định tương ứng tại các điểm a, b, c, d và e khoản 3 Điều 12 Nghị định số 178/2026/NĐ-CP, khoản 1, khoản 2 Điều này và khoản 3 Điều 15 Thông tư này.
4. Đối với tài sản kết cấu hạ tầng trong quá trình sử dụng thực hiện kiểm kê phát hiện thừa thì tùy theo nguồn gốc và thời điểm đưa vào sử dụng, giá trị ghi sổ kế toán được xác định tương ứng theo quy định tại các khoản 1, 2 và 3 Điều này.
5. Nguyên giá tài sản kết cấu hạ tầng được đối tượng quản lý tài sản tiếp nhận lại sau khi hết thời gian chuyển nhượng có thời hạn quyền khai thác hoặc chuyển giao quyền khai thác tài sản (bao gồm cả trường hợp chấm dứt hợp đồng trước hạn) theo quy định tại điểm c khoản 6 Điều 5 Thông tư này được xác định theo công thức sau:
Trong đó: Phần giá trị tăng thêm do đầu tư nâng cấp, mở rộng theo dự án được cơ quan, người có thẩm quyền phê duyệt được xác định tương tự quy định tại điểm a khoản 2 Điều này.
6. Đối với tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận lại sau khi hết thời gian tham gia dự án đầu tư theo phương thức đối tác công tư theo quy định tại điểm c khoản 7 Điều 5 Thông tư này:
a) Trường hợp tài sản phải xác lập quyền sở hữu toàn dân thì nguyên giá tài sản là giá trị tài sản được đầu tư theo phương thức đối tác công tư xác định theo quy định của Chính phủ về thẩm quyền, thủ tục xác lập quyền sở hữu toàn dân về tài sản và xử lý đối với tài sản được xác lập quyền sở hữu toàn dân.
b) Trường hợp tài sản không phải xác lập quyền sở hữu toàn dân thì đối tượng quản lý tài sản thực hiện thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị còn lại của tài sản, thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản để xác định nguyên giá tài sản theo công thức sau:
Trong đó: Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
*Các trường hợp thay đổi (điều chỉnh) nguyên giá tài sản kết cấu hạ tầng (Điều 7)
1. Đánh giá lại giá trị tài sản kết cấu hạ tầng khi thực hiện kiểm kê theo quyết định của Thủ tướng Chính phủ.
2. Thực hiện đầu tư nâng cấp, mở rộng tài sản kết cấu hạ tầng theo dự án được cơ quan, người có thẩm quyền phê duyệt (bao gồm cả trường hợp dự án đầu tư xây dựng, nâng cấp, cải tạo, mở rộng tài sản khác nhưng trong dự án có nội dung đầu tư vào tài sản kết cấu hạ tầng hiện có và trường hợp chủ đầu tư dự án đầu tư nâng cấp, cải tạo, mở rộng tài sản không phải là đối tượng quản lý tài sản).
3. Tháo dỡ một hay một số bộ phận tài sản kết cấu hạ tầng (trong trường hợp giá trị bộ phận tài sản tháo dỡ đang được hạch toán chung trong nguyên giá tài sản), trừ trường hợp việc tháo dỡ để thay thế khi bảo trì công trình.
4. Lắp đặt thêm một hay một số bộ phận tài sản kết cấu hạ tầng, trừ trường hợp lắp đặt để thay thế khi bảo trì công trình.
5. Tài sản kết cấu hạ tầng bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác (trừ trường hợp tài sản được khắc phục sự cố theo quy định của pháp luật chuyên ngành về hạ tầng hoặc được khôi phục lại thông qua bảo hiểm, bồi thường thiệt hại của tổ chức, cá nhân có liên quan).
* Xác định nguyên giá tài sản kết cấu hạ tầng trong trường hợp thay đổi nguyên giá tài sản (Điều 8)
Khi phát sinh việc thay đổi nguyên giá tài sản kết cấu hạ tầng trong các trường hợp quy định tại Điều 7 Thông tư này, đối tượng quản lý tài sản thực hiện lập Biên bản ghi rõ lý do (trường hợp) thay đổi nguyên giá; đồng thời xác định lại chỉ tiêu nguyên giá của tài sản kết cấu hạ tầng làm cơ sở xác định mức hao mòn, khấu hao, giá trị còn lại của tài sản để điều chỉnh sổ kế toán và thực hiện việc quản lý, tính hao mòn, trích khấu hao theo quy định tại Thông tư này.
Việc xác định lại nguyên giá tài sản kết cấu hạ tầng đối với các trường hợp thay đổi nguyên giá quy định tại Điều 7 Thông tư này được thực hiện như sau:
1. Đối với trường hợp quy định tại khoản 1 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại theo quyết định, hướng dẫn của cơ quan, người có thẩm quyền về kiểm kê, đánh giá lại tài sản.
2. Đối với trường hợp quy định tại khoản 2 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại như sau:
Trong đó, phần giá trị tăng thêm do nâng cấp, mở rộng theo dự án được cơ quan, người có thẩm quyền phê duyệt được xác định tương tự quy định tại khoản 2 Điều 6 Thông tư này.
Trường hợp dự án được cơ quan, người có thẩm quyền phê duyệt để đầu tư xây dựng, nâng cấp, cải tạo, mở rộng tài sản khác nhưng trong dự án có nội dung đầu tư vào tài sản kết cấu hạ tầng hiện có và trường hợp chủ đầu tư dự án đầu tư nâng cấp, cải tạo, mở rộng tài sản không phải là đối tượng quản lý tài sản thì phần giá trị tăng thêm do nâng cấp, cải tạo, mở rộng tài sản kết cấu hạ tầng là phần giá trị đầu tư vào tài sản kết cấu hạ tầng trong giá trị quyết toán của dự án được cơ quan, người có thẩm quyền phê duyệt.
3. Đối với trường hợp tháo dỡ một hay một số bộ phận tài sản kết cấu hạ tầng quy định tại khoản 3 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại như sau:
Trong đó, phần giá trị của bộ phận tài sản kết cấu hạ tầng tháo dỡ được xác định như sau:
a) Trường hợp có hồ sơ xác định giá mua, giá trị quyết toán/giá trị dự toán của bộ phận tài sản kết cấu hạ tầng tháo dỡ thì phần giá trị của bộ phận tài sản tháo dỡ được xác định theo giá mua, giá trị quyết toán/giá trị dự toán của bộ phận tài sản tháo dỡ.
b) Trường hợp không có hồ sơ quy định tại điểm a khoản này nhưng phân bổ được nguyên giá của tài sản kết cấu hạ tầng cho bộ phận tài sản tháo dỡ theo tiêu chí phù hợp (như: số lượng/khối lượng/giá mua/dự toán/tiêu chí khác (nếu có)) thì phần giá trị của bộ phận tài sản kết cấu hạ tầng tháo dỡ được xác định theo giá trị phân bổ.
c) Trường hợp không có hồ sơ quy định tại điểm a khoản này và không phân bổ được nguyên giá của tài sản kết cấu hạ tầng cho bộ phận tài sản tháo dỡ quy định tại điểm b khoản này thì xác định phần giá trị của bộ phận tài sản tháo dỡ là giá mua mới của bộ phận tài sản đó trên thị trường tại thời điểm đưa tài sản vào sử dụng.
Trường hợp không xác định được giá mua mới của bộ phận tài sản kết cấu hạ tầng tháo dỡ trên thị trường tại thời điểm đưa tài sản vào sử dụng thì đối tượng quản lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để xác định phần giá trị của bộ phận tài sản kết cấu hạ tầng tháo dỡ làm căn cứ xác định nguyên giá tài sản sau khi tháo dỡ; nguyên giá tài sản trong trường hợp này bao gồm cả chi phí xác định giá.
Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
4. Đối với trường hợp lắp đặt thêm một hay một số bộ phận tài sản kết cấu hạ tầng quy định tại khoản 4 Điều 7 Thông tư này, nguyên giá tài sản kết cấu hạ tầng được xác định lại như sau:
Trong đó, phần giá trị tăng thêm do lắp đặt thêm một hay một số bộ phận tài sản kết cấu hạ tầng là giá trị tương ứng của bộ phận tài sản được lắp đặt thêm được xác định theo các trường hợp tương ứng quy định tại Điều 6 Thông tư này.
5. Đối với trường hợp quy định tại khoản 5 Điều 7 Thông tư này, đối tượng quản lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị còn lại, thời gian sử dụng để tính hao mòn/trích khấu hao còn lại của tài sản. Nguyên giá tài sản kết cấu hạ tầng trong trường hợp này được xác định như sau:
Trong đó: Chi phí xác định giá được bố trí từ ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước hoặc nguồn kinh phí hợp pháp của đối tượng quản lý tài sản và được tính vào nguyên giá của tài sản.
Cổng thông tin Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa tỉnh Thái Nguyên thông tin đến Quý độc giả.
Tác giả bài viết: Ban biên tập
Ý kiến bạn đọc
Bạn cần đăng nhập với tư cách là Thành viên chính thức để có thể bình luận
Những tin mới hơn
Những tin cũ hơn