 Sở Tư pháp tỉnh Thái Nguyên - Cổng thông tin điện tử hỗ trợ pháp lý cho Doanh nghiệp nhỏ và vừa
Quy định mới về xác định hao mòn, trích khấu hao tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý (phần 2)
Ngày 09 tháng 10 năm 2026, Bộ Trưởng Bộ Tài chính ban hành Thông tư số 151/2026/TT-BTC quy định chế độ quản lý, tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng do nhà nước đầu tư, quản lý và hướng dẫn việc kê khai, báo cáo về tài sản kết cấu hạ tầng do nhà nước đầu tư, quản lý. Thông tư sẽ có hiệu lực thi hành ngày 24 tháng 10 năm 2026.
Tại bài viết trước chúng ta đã tìm hiểu về tài sản kết cấu hạ tầng và việc xác định nguyên giá xác định nguyên giá để làm căn cứ tính hao mòn, khấu hao, giá trị còn lại của tài sản kết cấu hạ tầng là tài sản cố định tại Thông tư số 151/2026/TT-BTC. Trong khuôn khổ bài viết này, chúng ta sẽ tiếp tục tìm hiểu về nguyên tắc, cách tính hao mồn, trích khấu hao tài sản kết cấu hạ tầng
Nguyên tắc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng
1. Tài sản kết cấu hạ tầng xác định là tài sản cố định quy định tại Điều 4 Thông tư này được giao cho đối tượng quản lý tài sản phải tính hao mòn theo quy định tại Thông tư này, trừ các trường hợp quy định tại khoản 2, khoản 3 Điều này.
Đối với tài sản mà đối tượng quản lý tài sản tiếp nhận từ cơ quan, tổ chức, đơn vị, doanh nghiệp khác theo quyết định của cơ quan, người có thẩm quyền trong năm thì việc tính hao mòn trong năm đó được thực hiện tại đối tượng được tiếp nhận tài sản; việc trích khấu hao được thực hiện tại đối tượng tiếp nhận tài sản kể từ thời điểm tiếp nhận tài sản (theo Biên bản bàn giao, tiếp nhận tài sản).
2. Tài sản kết cấu hạ tầng được trích khấu hao trong trường hợp sau:
a) Tài sản kết cấu hạ tầng tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư (trừ trường hợp giá dịch vụ sự nghiệp công theo quy định của pháp luật do đơn vị cung cấp không bao gồm chi phí khấu hao tài sản kết cấu hạ tầng, đơn vị quản lý tài sản thực hiện tính hao mòn theo quy định tại Thông tư này).
b) Tài sản kết cấu hạ tầng thuộc đối tượng phải tính (kết cấu) chi phí khấu hao tài sản vào giá dịch vụ theo quy định của pháp luật.
3. Các trường hợp đối tượng quản lý tài sản không phải tính hao mòn, không phải trích khấu hao:
a) Tài sản kết cấu hạ tầng chưa tính hết hao mòn, chưa trích khấu hao hết giá trị nhưng đã bị hư hỏng không thể sửa chữa để sử dụng được.
b) Tài sản kết cấu hạ tầng đã tính đủ hao mòn, trích khấu hao hết giá trị nhưng vẫn còn sử dụng được.
c) Tài sản kết cấu hạ tầng trong thời gian chuyển nhượng có thời hạn quyền khai thác hoặc trong thời gian chuyển giao quyền khai thác theo quy định của pháp luật chuyên ngành về hạ tầng.
d) Tài sản kết cấu hạ tầng trong thời gian bàn giao cho nhà đầu tư thực hiện dự án đầu tư theo phương thức đối tác công tư.
4. Việc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng được thực hiện trên cơ sở các tiêu chí sau:
a) Loại tài sản (hệ thống/từng tài sản độc lập).
b) Thời gian sử dụng để tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng.
c) Tỷ lệ hao mòn, khấu hao.
d) Kỳ kế toán theo quy định của pháp luật về kế toán.
5. Căn cứ tình hình kết cấu chi phí khấu hao tài sản kết cấu hạ tầng vào giá sản phẩm, dịch vụ hạ tầng, đối tượng quản lý tài sản xác định hình thức tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng như sau:
a) Đối với tài sản kết cấu hạ tầng không được tính (kết cấu) chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng thì đối tượng quản lý tài sản chỉ thực hiện tính hao mòn đối với tài sản đó.
b) Đối với tài sản kết cấu hạ tầng được tính (kết cấu) toàn bộ chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng thì đối tượng quản lý tài sản chỉ thực hiện trích khấu hao đối với tài sản đó.
c) Đối với tài sản kết cấu hạ tầng được tính (kết cấu) một phần chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng thì đối tượng quản lý tài sản vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao đối với tài sản đó theo nguyên tắc tổng giá trị tính hao mòn và trích khấu hao năm của tài sản bằng mức hao mòn hằng năm của tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn; trong đó mức trích khấu hao hằng năm là chi phí khấu hao được tính (kết cấu) vào giá sản phẩm, dịch vụ hạ tầng và không vượt quá mức hao mòn hằng năm của tài sản chỉ thực hiện tính hao mòn.
6. Việc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng thực hiện như sau:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì việc tính hao mòn thực hiện mỗi năm 01 (một) lần vào ngày 31 tháng 12, trước khi khóa sổ kế toán và thực hiện theo quy định tại Điều 11 Thông tư này.
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì việc trích khấu hao được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn vừa thực hiện trích khấu hao thì việc tính hao mòn thực hiện mỗi năm 01 (một) lần vào ngày 31 tháng 12, trước khi khóa sổ kế toán, việc trích khấu hao được thực hiện theo tháng và theo quy định tại Điều 11 Thông tư này.
Thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn tài sản kết cấu hạ tầng (Điều 10)
1. Thời gian sử dụng để tính hao mòn tài sản kết cấu hạ tầng và tỷ lệ hao mòn tài sản kết cấu hạ tầng (trừ các trường hợp quy định tại các khoản 2, 3 và 4 Điều này)
a) Đối với tài sản kết cấu hạ tầng quy định tại các điểm a, b, c, d, đ và e khoản 1 Điều 3 Thông tư này, thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn được quy định tại các Danh mục 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 và 13 tại Phụ lục I ban hành kèm theo Thông tư này.
Trong quá trình triển khai thực hiện, trường hợp cần thiết, Bộ quản lý chuyên ngành hướng dẫn cụ thể về danh mục tài sản, thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn đối với tài sản kết cấu hạ tầng để tổ chức thực hiện việc quản lý, tính hao mòn, trích khấu hao đối với tài sản kết cấu hạ tầng tương ứng với phạm vi quản lý nhà nước về hạ tầng của mình.
b) Đối với tài sản kết cấu hạ tầng quy định tại điểm g khoản 1 Điều 3 Thông tư này, thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn được áp dụng theo loại tài sản tương ứng quy định tại các Danh mục 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 và 13 tại Phụ lục I ban hành kèm theo Thông tư này.
Tải Phụ lục I ban hành kèm theo Thông tư tại đây:/uploads/news/2026_10/phu-luc-i-kem-theo-thong-tu-so-151_2026_tt-btc.docx
2. Đối với tài sản kết cấu hạ tầng được sử dụng ở địa bàn có điều kiện thời tiết, điều kiện môi trường ảnh hưởng đến mức hao mòn của tài sản, trường hợp cần thiết phải điều chỉnh thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn tài sản cố định khác so với quy định tại khoản 1 Điều 10 Thông tư này thì Bộ, cơ quan trung ương, Ủy ban nhân dân cấp tỉnh quy định cụ thể việc điều chỉnh. Việc quy định điều chỉnh tỷ lệ hao mòn tài sản bảo đảm tăng, giảm không vượt quá 20% tỷ lệ hao mòn quy định tại khoản 1 Điều này.
3. Đối với tài sản kết cấu hạ tầng có thay đổi nguyên giá thuộc trường hợp thực hiện đầu tư nâng cấp, mở rộng tài sản theo dự án được cơ quan, người có thẩm quyền phê duyệt quy định tại khoản 2 Điều 7 Thông tư này thì thời gian sử dụng để tính hao mòn/trích khấu hao tài sản tính như sau:
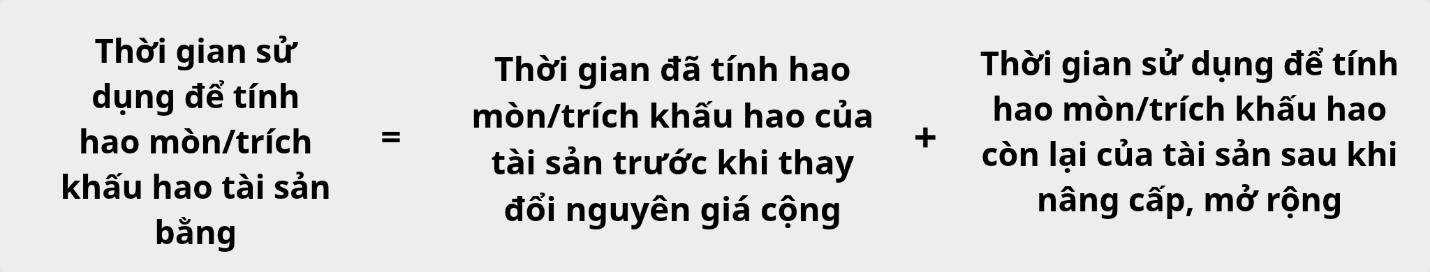
Trong đó, thời gian sử dụng để tính hao mòn/trích khấu hao còn lại của tài sản sau khi nâng cấp, mở rộng được xác định theo công thức sau:
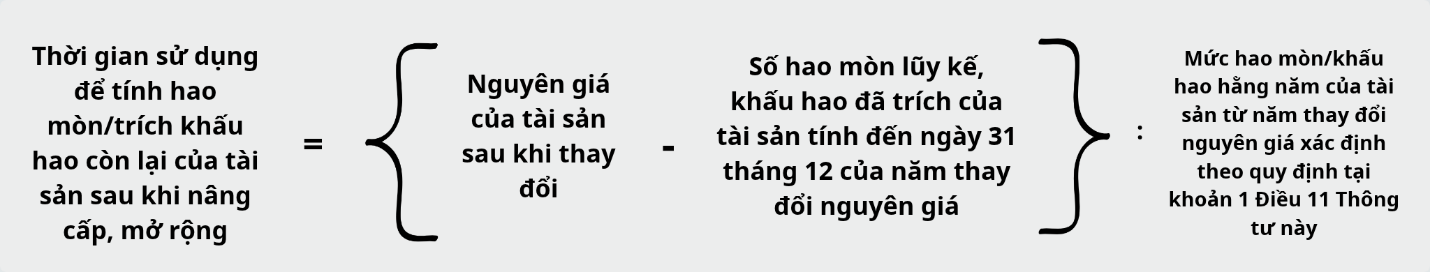
Trường hợp kết quả xác định thời gian sử dụng để tính hao mòn/trích khấu hao còn lại của tài sản sau khi nâng cấp, mở rộng là số thập phân thì được làm tròn theo nguyên tắc cộng thêm 1 (một) vào phần số nguyên.
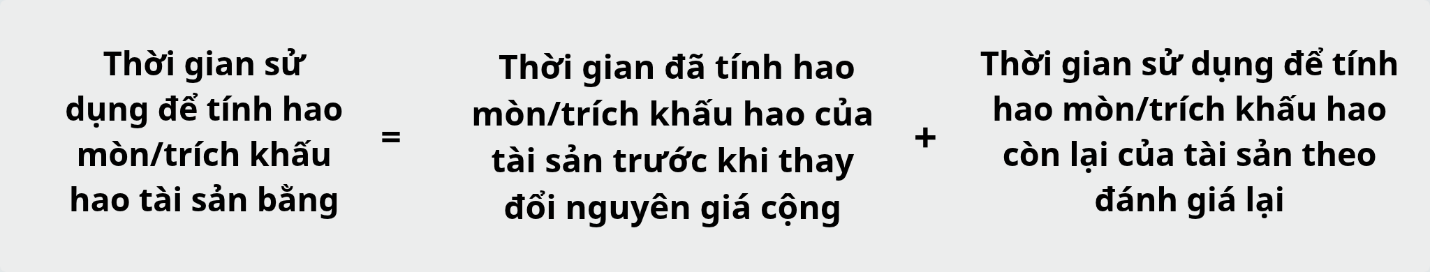
4. Đối với tài sản có thay đổi nguyên giá thuộc trường hợp bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác quy định tại khoản 5 Điều 7 Thông tư này thì thời gian sử dụng để tính hao mòn/trích khấu hao tài sản như sau:
5. Đối với tài sản có điều chỉnh, thay đổi nguyên giá theo quy định tại điểm a, điểm d khoản 2 Điều 6 và khoản 3, khoản 4 Điều 7 Thông tư này:
a) Trường hợp thời điểm điều chỉnh, thay đổi nguyên giá chưa hết thời gian sử dụng để tính hao mòn, trích khấu hao tài sản:
Trường hợp năm điều chỉnh, thay đổi nguyên giá chưa hết thời gian sử dụng để tính hao mòn của tài sản (đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn) theo quy định thì thời gian sử dụng để tính hao mòn của tài sản được tính đến năm mà giá trị còn lại của tài sản tính đến ngày 31 tháng 12 của năm trước liền kề nhỏ hơn hoặc bằng mức hao mòn hằng năm của tài sản.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá chưa hết thời gian trích khấu hao của tài sản (đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao) theo quy định thì tiếp tục thực hiện trích khấu hao đối với phần giá trị còn lại của tài sản sau khi thực hiện điều chỉnh, thay đổi nguyên giá.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá chưa hết thời gian trích khấu hao của tài sản (đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn vừa thực hiện trích khấu hao) theo quy định thì tiếp tục thực hiện tính hao mòn, trích khấu hao đối với phần giá trị còn lại của tài sản sau khi thực hiện điều chỉnh, thay đổi nguyên giá theo quy định tại điểm này.
b) Trường hợp thời điểm điều chỉnh, thay đổi nguyên giá đã hết thời gian sử dụng để tính hao mòn, trích khấu hao tài sản:
Trường hợp năm điều chỉnh, thay đổi nguyên giá (đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn) đã hết thời gian sử dụng để tính hao mòn của tài sản theo quy định thì cộng thêm 01 năm vào thời gian sử dụng để tính hao mòn (năm phát sinh việc điều chỉnh, thay đổi nguyên giá) để xử lý phần giá trị tăng, giảm do điều chỉnh, thay đổi nguyên giá.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá (đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao) đã hết thời gian sử dụng để trích khấu hao của tài sản theo quy định thì thực hiện trích khấu hao tài sản theo quy định tại Điều 9 và Điều 10 Thông tư này đối với phần giá trị tăng do điều chỉnh, thay đổi nguyên giá; trường hợp giảm giá trị tài sản do điều chỉnh, thay đổi nguyên giá thì không thực hiện trích khấu hao tài sản.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá (đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn vừa thực hiện trích khấu hao) đã hết thời gian sử dụng để tính hao mòn, trích khấu hao của tài sản theo quy định thì thực hiện tính hao mòn, trích khấu hao tài sản theo quy định tại Điều 9 và Điều 10 Thông tư này đối với phần giá trị tăng do điều chỉnh, thay đổi nguyên giá; trường hợp giảm giá trị tài sản do điều chỉnh, thay đổi nguyên giá thì không thực hiện tính hao mòn, trích khấu hao tài sản.
6. Đối với tài sản kết cấu hạ tầng có tích hợp công nghệ thông tin, các giải pháp đảm bảo an ninh mạng, bảo mật dữ liệu theo quy định của pháp luật về an ninh mạng và khoa học công nghệ mà các bộ phận của tài sản có tuổi thọ kỹ thuật khác nhau hoặc chịu tác động của thay đổi công nghệ dẫn đến thời gian sử dụng thực tế không phù hợp với quy định chung tại Thông tư này: Căn cứ đề nghị của đối tượng quản lý tài sản, cơ quan quản lý chuyên ngành về hạ tầng ở trung ương (đối với tài sản do Bộ quản lý chuyên ngành quản lý), cơ quan được Bộ, cơ quan trung ương giao nhiệm vụ (đối với tài sản do Bộ, cơ quan trung ương không phải là Bộ quản lý chuyên ngành quản lý), cơ quan quản lý chuyên ngành về hạ tầng cấp tỉnh (đối với tài sản thuộc địa phương quản lý) chủ trì, phối hợp với các cơ quan có liên quan trình Bộ trưởng, Thủ trưởng cơ quan trung ương, Chủ tịch Ủy ban nhân dân cấp tỉnh quyết định thời gian sử dụng và tỷ lệ hao mòn cụ thể cho từng loại tài sản hoặc hệ thống tài sản. Việc quyết định phải dựa trên hồ sơ kỹ thuật của nhà sản xuất và đảm bảo nguyên tắc hiệu quả, tiết kiệm.
Phương pháp tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng (Điều 11)
1. Mức hao mòn, khấu hao:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì mức hao mòn hằng năm của từng tài sản được tính theo công thức sau:
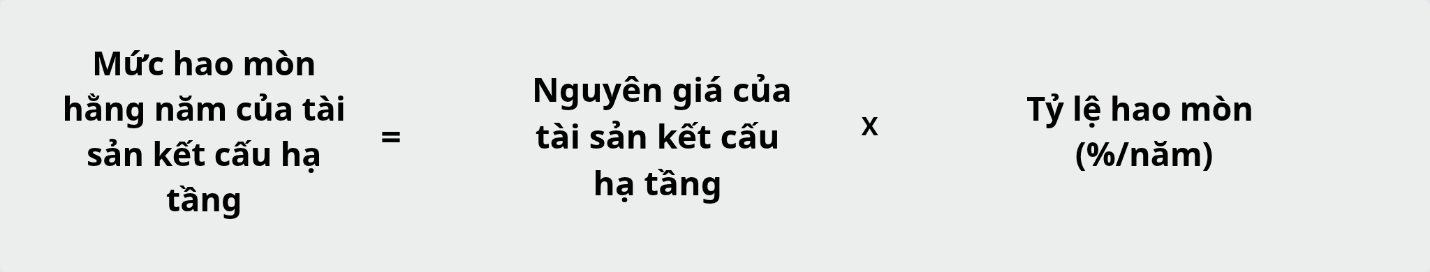
Trong đó:
- Nguyên giá của tài sản kết cấu hạ tầng được xác định theo quy định tại Điều 6 Thông tư này;
- Tỷ lệ hao mòn được xác định theo quy định tại Điều 10 Thông tư này.
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì thời gian sử dụng, mức khấu hao và việc trích khấu hao được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
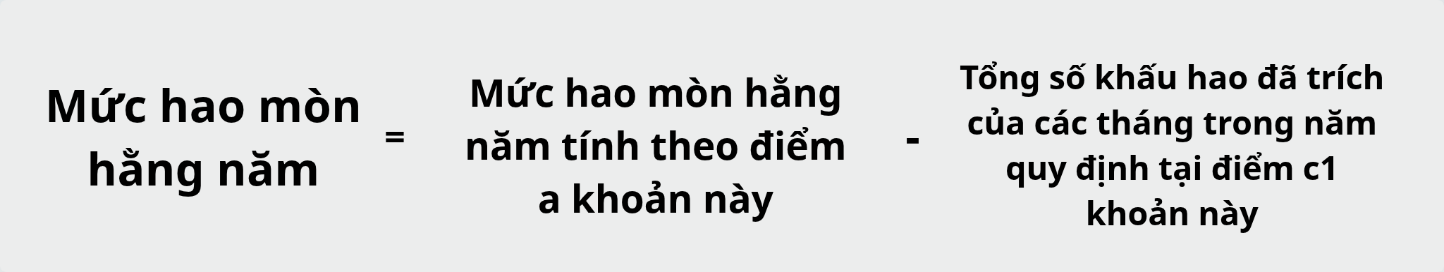
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao thì mức hao mòn hằng năm, khấu hao hằng tháng của từng tài sản kết cấu hạ tầng được tính như sau:
c1) Mức khấu hao hằng tháng bằng (=) chi phí khấu hao được tính (kết cấu) vào giá sản phẩm, dịch vụ hạ tầng trong tháng của tài sản kết cấu hạ tầng.
c2) Mức hao mòn được tính theo công thức sau:
2. Số hao mòn lũy kế, số khấu hao đã trích:
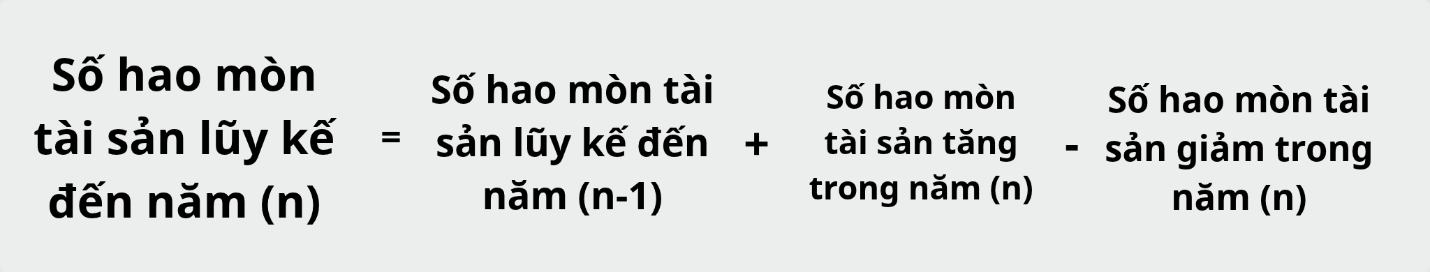
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì số hao mòn tài sản lũy kế được tính theo công thức sau:
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì số khấu hao đã trích được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
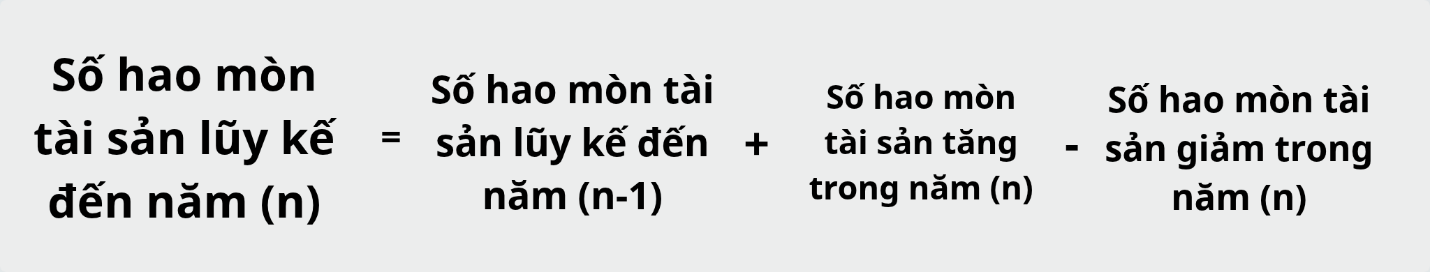
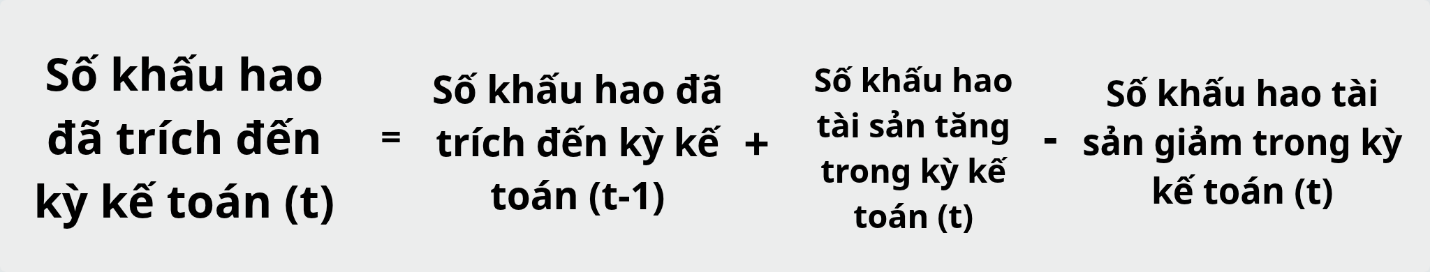
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao thì số hao mòn lũy kế và số khấu hao đã trích được tính theo công thức sau:
3. Mức tính hao mòn, trích khấu hao cho năm cuối cùng/kỳ kế toán cuối cùng của thời gian sử dụng tài sản kết cấu hạ tầng:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì mức tính hao mòn cho năm cuối cùng của thời gian sử dụng tài sản được tính theo công thức sau:
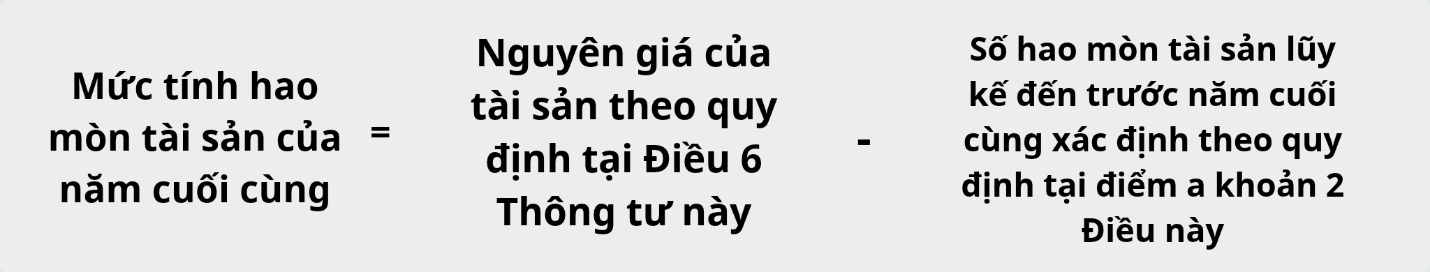
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì mức trích khấu hao cho kỳ kế toán cuối cùng của thời gian sử dụng tài sản được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao thì mức tính hao mòn cho năm cuối cùng/trích khấu hao cho kỳ kế toán cuối cùng của thời gian sử dụng tài sản được tính như sau:
c1) Mức trích khấu hao cho kỳ kế toán cuối cùng bằng (=) chi phí khấu hao được tính (kết cấu) vào giá sản phẩm, dịch vụ hạ tầng của kỳ kế toán cuối cùng.
c2) Mức tính hao mòn của tài sản kết cấu hạ tầng cho năm cuối cùng được tính theo công thức sau:
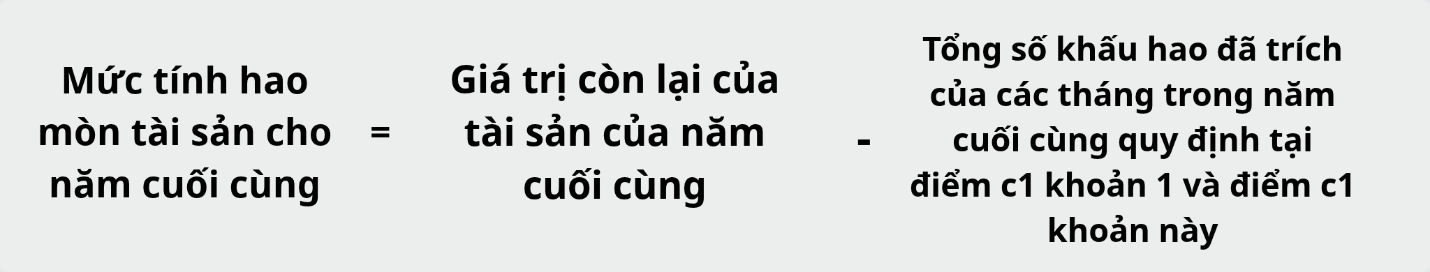
Trong đó:
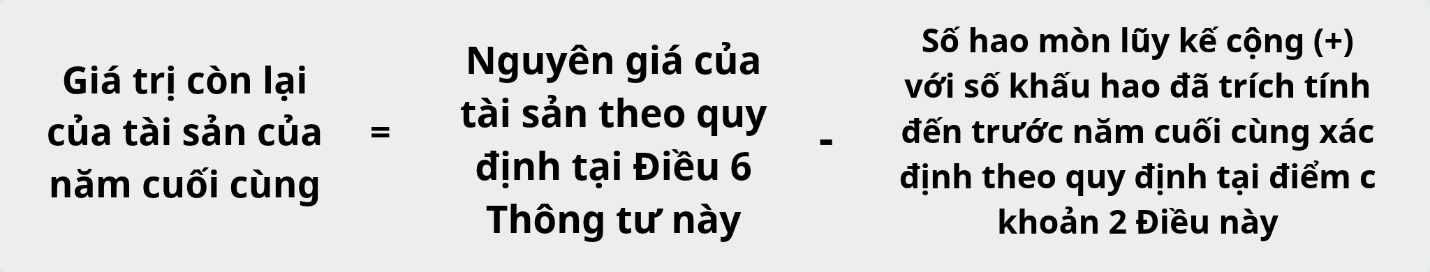
4. Đối với tài sản kết cấu hạ tầng được giao, nhận điều chuyển, nhận chuyển giao quy định tại khoản 3 Điều 6 Thông tư này nhưng chưa được theo dõi, ghi sổ kế toán và tài sản kết cấu hạ tầng khi kiểm kê phát hiện thừa theo quy định tại khoản 4 Điều 6 Thông tư này thì đối tượng quản lý tài sản tiếp nhận tài sản giao, nhận điều chuyển, nhận chuyển giao, tài sản kiểm kê phát hiện thừa có trách nhiệm:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn: Đối tượng quản lý tài sản thực hiện tính hao mòn tài sản từ năm tiếp nhận tài sản đưa vào sử dụng để ghi sổ kế toán; mức hao mòn hằng năm của tài sản kể từ sau năm đầu tiên ghi sổ kế toán tại đối tượng quản lý tài sản được xác định theo công thức quy định tại điểm a khoản 1 Điều này.
Riêng năm đầu tiên ghi sổ kế toán tại/của đối tượng quản lý tài sản (năm tiếp nhận tài sản/năm thực hiện kiểm kê phát hiện thừa) thì mức hao mòn của tài sản được xác định theo công thức sau:

Trường hợp năm bàn giao, tiếp nhận tài sản khác với năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản thì cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản giao, điều chuyển, chuyển giao hoặc cơ quan được giao nhiệm vụ lập phương án xử lý tài sản phải tính bổ sung số hao mòn của thời gian sử dụng để tính từ năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản đến năm bàn giao, tiếp nhận tài sản giao, điều chuyển, chuyển giao để ghi vào Biên bản bàn giao, tiếp nhận tài sản. Mức hao mòn của 01 năm xác định theo công thức quy định tại điểm a khoản 1 Điều này.
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì việc trích khấu hao được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao: Đối tượng quản lý tài sản thực hiện tính hao mòn, trích khấu hao tài sản từ tháng tiếp nhận tài sản đưa vào sử dụng để ghi sổ kế toán; mức hao mòn, mức khấu hao của tài sản kể từ sau tháng đầu tiên ghi sổ kế toán tại đối tượng quản lý tài sản được xác định theo công thức quy định tại điểm c khoản 1 Điều này.
Riêng tháng đầu tiên ghi sổ kế toán tại/của đối tượng quản lý tài sản (tháng tiếp nhận tài sản/tháng thực hiện kiểm kê phát hiện thừa) thì mức hao mòn của tài sản được xác định theo công thức sau:
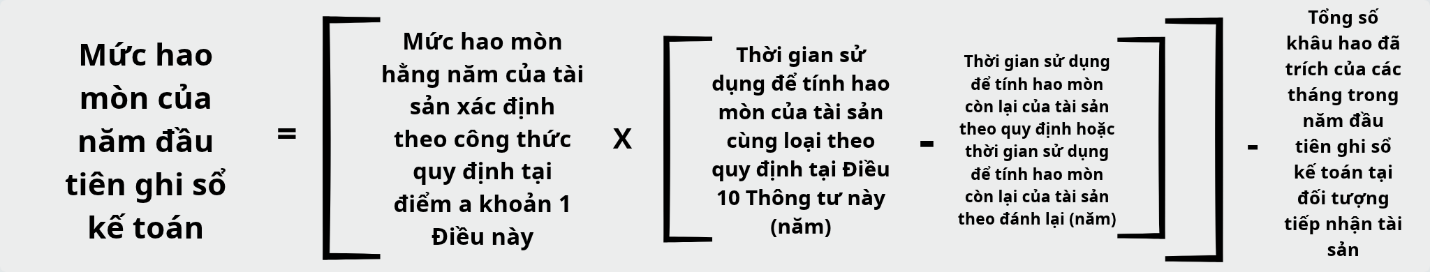
Trường hợp năm bàn giao, tiếp nhận tài sản khác với năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản thì cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản giao, điều chuyển, chuyển giao hoặc cơ quan được giao nhiệm vụ lập phương án xử lý tài sản phải tính bổ sung số hao mòn của thời gian sử dụng để tính từ năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản đến năm bàn giao, tiếp nhận tài sản giao, điều chuyển, chuyển giao để ghi vào Biên bản bàn giao, tiếp nhận tài sản. Mức hao mòn của 01 năm xác định theo công thức quy định tại điểm a khoản 1 Điều này.
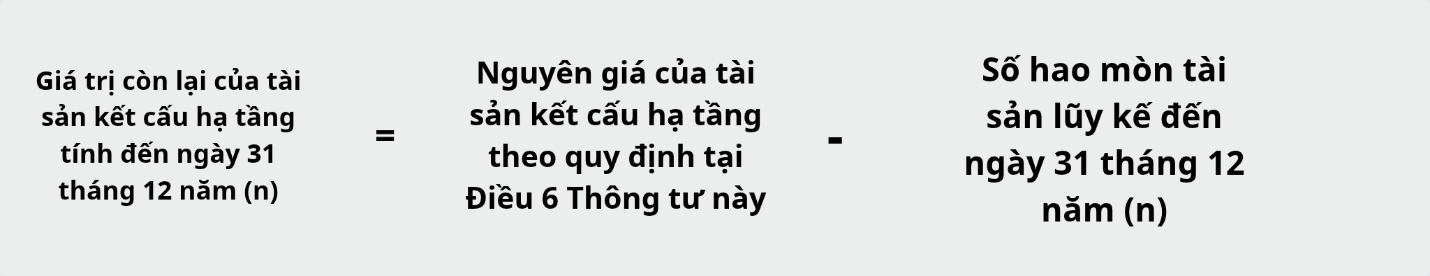
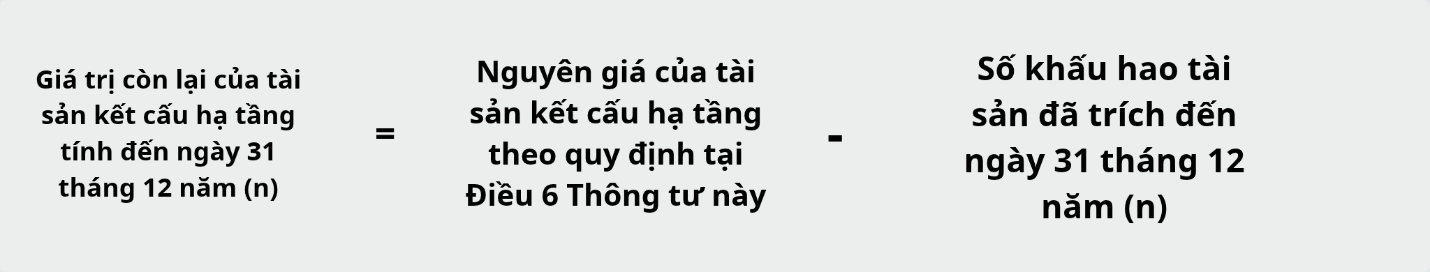
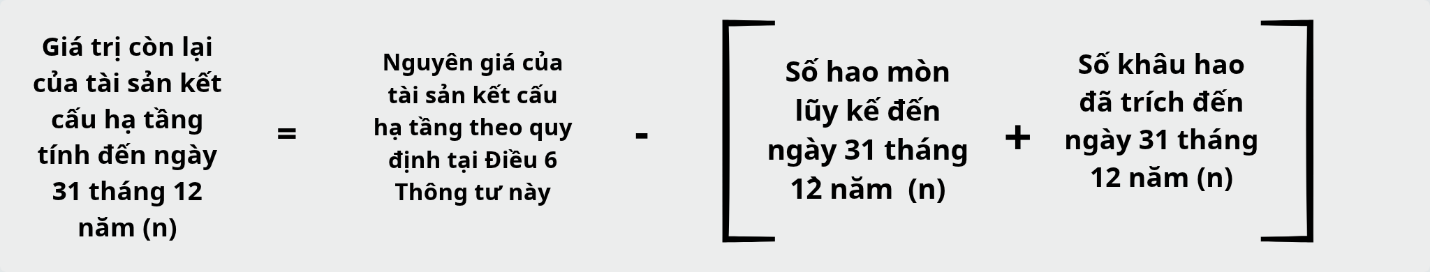
Giá trị còn lại của tài sản kết cấu hạ tầng (Điều 12)
1. Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn:
2. Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao:
3. Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao:
4. Giá trị còn lại của tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận lại sau khi hết thời gian tham gia dự án đầu tư theo phương thức đối tác công tư theo quy định tại điểm c khoản 7 Điều 5 Thông tư này mà thuộc trường hợp tài sản không phải xác lập quyền sở hữu toàn dân là giá trị đánh giá lại theo quy định tại điểm b khoản 6 Điều 6 Thông tư này.
5. Giá trị còn lại của tài sản kết cấu hạ tầng bị mất một phần hoặc bị hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác (trừ trường hợp tài sản được khắc phục sự cố theo quy định của pháp luật chuyên ngành về hạ tầng hoặc được khôi phục lại thông qua bảo hiểm, bồi thường thiệt hại của tổ chức, cá nhân có liên quan) quy định tại khoản 5 Điều 7 Thông tư này là giá trị đánh giá lại theo quy định tại khoản 5 Điều 8 Thông tư này.
6. Đối với tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận lại khi hết thời gian chuyển nhượng có thời hạn quyền khai thác hoặc chuyển giao quyền khai thác tài sản (bao gồm cả trường hợp chấm dứt hợp đồng trước thời hạn) theo quy định tại điểm c khoản 6 Điều 5 Thông tư này thì đối tượng quản lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị còn lại, thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản.
Tại bài viết trước chúng ta đã tìm hiểu về tài sản kết cấu hạ tầng và việc xác định nguyên giá xác định nguyên giá để làm căn cứ tính hao mòn, khấu hao, giá trị còn lại của tài sản kết cấu hạ tầng là tài sản cố định tại Thông tư số 151/2026/TT-BTC. Trong khuôn khổ bài viết này, chúng ta sẽ tiếp tục tìm hiểu về nguyên tắc, cách tính hao mồn, trích khấu hao tài sản kết cấu hạ tầng
Nguyên tắc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng
1. Tài sản kết cấu hạ tầng xác định là tài sản cố định quy định tại Điều 4 Thông tư này được giao cho đối tượng quản lý tài sản phải tính hao mòn theo quy định tại Thông tư này, trừ các trường hợp quy định tại khoản 2, khoản 3 Điều này.
Đối với tài sản mà đối tượng quản lý tài sản tiếp nhận từ cơ quan, tổ chức, đơn vị, doanh nghiệp khác theo quyết định của cơ quan, người có thẩm quyền trong năm thì việc tính hao mòn trong năm đó được thực hiện tại đối tượng được tiếp nhận tài sản; việc trích khấu hao được thực hiện tại đối tượng tiếp nhận tài sản kể từ thời điểm tiếp nhận tài sản (theo Biên bản bàn giao, tiếp nhận tài sản).
2. Tài sản kết cấu hạ tầng được trích khấu hao trong trường hợp sau:
a) Tài sản kết cấu hạ tầng tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư (trừ trường hợp giá dịch vụ sự nghiệp công theo quy định của pháp luật do đơn vị cung cấp không bao gồm chi phí khấu hao tài sản kết cấu hạ tầng, đơn vị quản lý tài sản thực hiện tính hao mòn theo quy định tại Thông tư này).
b) Tài sản kết cấu hạ tầng thuộc đối tượng phải tính (kết cấu) chi phí khấu hao tài sản vào giá dịch vụ theo quy định của pháp luật.
3. Các trường hợp đối tượng quản lý tài sản không phải tính hao mòn, không phải trích khấu hao:
a) Tài sản kết cấu hạ tầng chưa tính hết hao mòn, chưa trích khấu hao hết giá trị nhưng đã bị hư hỏng không thể sửa chữa để sử dụng được.
b) Tài sản kết cấu hạ tầng đã tính đủ hao mòn, trích khấu hao hết giá trị nhưng vẫn còn sử dụng được.
c) Tài sản kết cấu hạ tầng trong thời gian chuyển nhượng có thời hạn quyền khai thác hoặc trong thời gian chuyển giao quyền khai thác theo quy định của pháp luật chuyên ngành về hạ tầng.
d) Tài sản kết cấu hạ tầng trong thời gian bàn giao cho nhà đầu tư thực hiện dự án đầu tư theo phương thức đối tác công tư.
4. Việc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng được thực hiện trên cơ sở các tiêu chí sau:
a) Loại tài sản (hệ thống/từng tài sản độc lập).
b) Thời gian sử dụng để tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng.
c) Tỷ lệ hao mòn, khấu hao.
d) Kỳ kế toán theo quy định của pháp luật về kế toán.
5. Căn cứ tình hình kết cấu chi phí khấu hao tài sản kết cấu hạ tầng vào giá sản phẩm, dịch vụ hạ tầng, đối tượng quản lý tài sản xác định hình thức tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng như sau:
a) Đối với tài sản kết cấu hạ tầng không được tính (kết cấu) chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng thì đối tượng quản lý tài sản chỉ thực hiện tính hao mòn đối với tài sản đó.
b) Đối với tài sản kết cấu hạ tầng được tính (kết cấu) toàn bộ chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng thì đối tượng quản lý tài sản chỉ thực hiện trích khấu hao đối với tài sản đó.
c) Đối với tài sản kết cấu hạ tầng được tính (kết cấu) một phần chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng thì đối tượng quản lý tài sản vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao đối với tài sản đó theo nguyên tắc tổng giá trị tính hao mòn và trích khấu hao năm của tài sản bằng mức hao mòn hằng năm của tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn; trong đó mức trích khấu hao hằng năm là chi phí khấu hao được tính (kết cấu) vào giá sản phẩm, dịch vụ hạ tầng và không vượt quá mức hao mòn hằng năm của tài sản chỉ thực hiện tính hao mòn.
6. Việc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng thực hiện như sau:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì việc tính hao mòn thực hiện mỗi năm 01 (một) lần vào ngày 31 tháng 12, trước khi khóa sổ kế toán và thực hiện theo quy định tại Điều 11 Thông tư này.
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì việc trích khấu hao được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn vừa thực hiện trích khấu hao thì việc tính hao mòn thực hiện mỗi năm 01 (một) lần vào ngày 31 tháng 12, trước khi khóa sổ kế toán, việc trích khấu hao được thực hiện theo tháng và theo quy định tại Điều 11 Thông tư này.
Thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn tài sản kết cấu hạ tầng (Điều 10)
1. Thời gian sử dụng để tính hao mòn tài sản kết cấu hạ tầng và tỷ lệ hao mòn tài sản kết cấu hạ tầng (trừ các trường hợp quy định tại các khoản 2, 3 và 4 Điều này)
a) Đối với tài sản kết cấu hạ tầng quy định tại các điểm a, b, c, d, đ và e khoản 1 Điều 3 Thông tư này, thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn được quy định tại các Danh mục 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 và 13 tại Phụ lục I ban hành kèm theo Thông tư này.
Trong quá trình triển khai thực hiện, trường hợp cần thiết, Bộ quản lý chuyên ngành hướng dẫn cụ thể về danh mục tài sản, thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn đối với tài sản kết cấu hạ tầng để tổ chức thực hiện việc quản lý, tính hao mòn, trích khấu hao đối với tài sản kết cấu hạ tầng tương ứng với phạm vi quản lý nhà nước về hạ tầng của mình.
b) Đối với tài sản kết cấu hạ tầng quy định tại điểm g khoản 1 Điều 3 Thông tư này, thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn được áp dụng theo loại tài sản tương ứng quy định tại các Danh mục 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 và 13 tại Phụ lục I ban hành kèm theo Thông tư này.
Tải Phụ lục I ban hành kèm theo Thông tư tại đây:/uploads/news/2026_10/phu-luc-i-kem-theo-thong-tu-so-151_2026_tt-btc.docx
2. Đối với tài sản kết cấu hạ tầng được sử dụng ở địa bàn có điều kiện thời tiết, điều kiện môi trường ảnh hưởng đến mức hao mòn của tài sản, trường hợp cần thiết phải điều chỉnh thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn tài sản cố định khác so với quy định tại khoản 1 Điều 10 Thông tư này thì Bộ, cơ quan trung ương, Ủy ban nhân dân cấp tỉnh quy định cụ thể việc điều chỉnh. Việc quy định điều chỉnh tỷ lệ hao mòn tài sản bảo đảm tăng, giảm không vượt quá 20% tỷ lệ hao mòn quy định tại khoản 1 Điều này.
3. Đối với tài sản kết cấu hạ tầng có thay đổi nguyên giá thuộc trường hợp thực hiện đầu tư nâng cấp, mở rộng tài sản theo dự án được cơ quan, người có thẩm quyền phê duyệt quy định tại khoản 2 Điều 7 Thông tư này thì thời gian sử dụng để tính hao mòn/trích khấu hao tài sản tính như sau:
Trong đó, thời gian sử dụng để tính hao mòn/trích khấu hao còn lại của tài sản sau khi nâng cấp, mở rộng được xác định theo công thức sau:
Trường hợp kết quả xác định thời gian sử dụng để tính hao mòn/trích khấu hao còn lại của tài sản sau khi nâng cấp, mở rộng là số thập phân thì được làm tròn theo nguyên tắc cộng thêm 1 (một) vào phần số nguyên.
4. Đối với tài sản có thay đổi nguyên giá thuộc trường hợp bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác quy định tại khoản 5 Điều 7 Thông tư này thì thời gian sử dụng để tính hao mòn/trích khấu hao tài sản như sau:
5. Đối với tài sản có điều chỉnh, thay đổi nguyên giá theo quy định tại điểm a, điểm d khoản 2 Điều 6 và khoản 3, khoản 4 Điều 7 Thông tư này:
a) Trường hợp thời điểm điều chỉnh, thay đổi nguyên giá chưa hết thời gian sử dụng để tính hao mòn, trích khấu hao tài sản:
Trường hợp năm điều chỉnh, thay đổi nguyên giá chưa hết thời gian sử dụng để tính hao mòn của tài sản (đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn) theo quy định thì thời gian sử dụng để tính hao mòn của tài sản được tính đến năm mà giá trị còn lại của tài sản tính đến ngày 31 tháng 12 của năm trước liền kề nhỏ hơn hoặc bằng mức hao mòn hằng năm của tài sản.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá chưa hết thời gian trích khấu hao của tài sản (đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao) theo quy định thì tiếp tục thực hiện trích khấu hao đối với phần giá trị còn lại của tài sản sau khi thực hiện điều chỉnh, thay đổi nguyên giá.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá chưa hết thời gian trích khấu hao của tài sản (đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn vừa thực hiện trích khấu hao) theo quy định thì tiếp tục thực hiện tính hao mòn, trích khấu hao đối với phần giá trị còn lại của tài sản sau khi thực hiện điều chỉnh, thay đổi nguyên giá theo quy định tại điểm này.
b) Trường hợp thời điểm điều chỉnh, thay đổi nguyên giá đã hết thời gian sử dụng để tính hao mòn, trích khấu hao tài sản:
Trường hợp năm điều chỉnh, thay đổi nguyên giá (đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn) đã hết thời gian sử dụng để tính hao mòn của tài sản theo quy định thì cộng thêm 01 năm vào thời gian sử dụng để tính hao mòn (năm phát sinh việc điều chỉnh, thay đổi nguyên giá) để xử lý phần giá trị tăng, giảm do điều chỉnh, thay đổi nguyên giá.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá (đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao) đã hết thời gian sử dụng để trích khấu hao của tài sản theo quy định thì thực hiện trích khấu hao tài sản theo quy định tại Điều 9 và Điều 10 Thông tư này đối với phần giá trị tăng do điều chỉnh, thay đổi nguyên giá; trường hợp giảm giá trị tài sản do điều chỉnh, thay đổi nguyên giá thì không thực hiện trích khấu hao tài sản.
Trường hợp tháng điều chỉnh, thay đổi nguyên giá (đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn vừa thực hiện trích khấu hao) đã hết thời gian sử dụng để tính hao mòn, trích khấu hao của tài sản theo quy định thì thực hiện tính hao mòn, trích khấu hao tài sản theo quy định tại Điều 9 và Điều 10 Thông tư này đối với phần giá trị tăng do điều chỉnh, thay đổi nguyên giá; trường hợp giảm giá trị tài sản do điều chỉnh, thay đổi nguyên giá thì không thực hiện tính hao mòn, trích khấu hao tài sản.
6. Đối với tài sản kết cấu hạ tầng có tích hợp công nghệ thông tin, các giải pháp đảm bảo an ninh mạng, bảo mật dữ liệu theo quy định của pháp luật về an ninh mạng và khoa học công nghệ mà các bộ phận của tài sản có tuổi thọ kỹ thuật khác nhau hoặc chịu tác động của thay đổi công nghệ dẫn đến thời gian sử dụng thực tế không phù hợp với quy định chung tại Thông tư này: Căn cứ đề nghị của đối tượng quản lý tài sản, cơ quan quản lý chuyên ngành về hạ tầng ở trung ương (đối với tài sản do Bộ quản lý chuyên ngành quản lý), cơ quan được Bộ, cơ quan trung ương giao nhiệm vụ (đối với tài sản do Bộ, cơ quan trung ương không phải là Bộ quản lý chuyên ngành quản lý), cơ quan quản lý chuyên ngành về hạ tầng cấp tỉnh (đối với tài sản thuộc địa phương quản lý) chủ trì, phối hợp với các cơ quan có liên quan trình Bộ trưởng, Thủ trưởng cơ quan trung ương, Chủ tịch Ủy ban nhân dân cấp tỉnh quyết định thời gian sử dụng và tỷ lệ hao mòn cụ thể cho từng loại tài sản hoặc hệ thống tài sản. Việc quyết định phải dựa trên hồ sơ kỹ thuật của nhà sản xuất và đảm bảo nguyên tắc hiệu quả, tiết kiệm.
Phương pháp tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng (Điều 11)
1. Mức hao mòn, khấu hao:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì mức hao mòn hằng năm của từng tài sản được tính theo công thức sau:
Trong đó:
- Nguyên giá của tài sản kết cấu hạ tầng được xác định theo quy định tại Điều 6 Thông tư này;
- Tỷ lệ hao mòn được xác định theo quy định tại Điều 10 Thông tư này.
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì thời gian sử dụng, mức khấu hao và việc trích khấu hao được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao thì mức hao mòn hằng năm, khấu hao hằng tháng của từng tài sản kết cấu hạ tầng được tính như sau:
c1) Mức khấu hao hằng tháng bằng (=) chi phí khấu hao được tính (kết cấu) vào giá sản phẩm, dịch vụ hạ tầng trong tháng của tài sản kết cấu hạ tầng.
c2) Mức hao mòn được tính theo công thức sau:
2. Số hao mòn lũy kế, số khấu hao đã trích:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì số hao mòn tài sản lũy kế được tính theo công thức sau:
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì số khấu hao đã trích được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao thì số hao mòn lũy kế và số khấu hao đã trích được tính theo công thức sau:
3. Mức tính hao mòn, trích khấu hao cho năm cuối cùng/kỳ kế toán cuối cùng của thời gian sử dụng tài sản kết cấu hạ tầng:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn thì mức tính hao mòn cho năm cuối cùng của thời gian sử dụng tài sản được tính theo công thức sau:
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì mức trích khấu hao cho kỳ kế toán cuối cùng của thời gian sử dụng tài sản được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao thì mức tính hao mòn cho năm cuối cùng/trích khấu hao cho kỳ kế toán cuối cùng của thời gian sử dụng tài sản được tính như sau:
c1) Mức trích khấu hao cho kỳ kế toán cuối cùng bằng (=) chi phí khấu hao được tính (kết cấu) vào giá sản phẩm, dịch vụ hạ tầng của kỳ kế toán cuối cùng.
c2) Mức tính hao mòn của tài sản kết cấu hạ tầng cho năm cuối cùng được tính theo công thức sau:
Trong đó:
4. Đối với tài sản kết cấu hạ tầng được giao, nhận điều chuyển, nhận chuyển giao quy định tại khoản 3 Điều 6 Thông tư này nhưng chưa được theo dõi, ghi sổ kế toán và tài sản kết cấu hạ tầng khi kiểm kê phát hiện thừa theo quy định tại khoản 4 Điều 6 Thông tư này thì đối tượng quản lý tài sản tiếp nhận tài sản giao, nhận điều chuyển, nhận chuyển giao, tài sản kiểm kê phát hiện thừa có trách nhiệm:
a) Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn: Đối tượng quản lý tài sản thực hiện tính hao mòn tài sản từ năm tiếp nhận tài sản đưa vào sử dụng để ghi sổ kế toán; mức hao mòn hằng năm của tài sản kể từ sau năm đầu tiên ghi sổ kế toán tại đối tượng quản lý tài sản được xác định theo công thức quy định tại điểm a khoản 1 Điều này.
Riêng năm đầu tiên ghi sổ kế toán tại/của đối tượng quản lý tài sản (năm tiếp nhận tài sản/năm thực hiện kiểm kê phát hiện thừa) thì mức hao mòn của tài sản được xác định theo công thức sau:
Trường hợp năm bàn giao, tiếp nhận tài sản khác với năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản thì cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản giao, điều chuyển, chuyển giao hoặc cơ quan được giao nhiệm vụ lập phương án xử lý tài sản phải tính bổ sung số hao mòn của thời gian sử dụng để tính từ năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản đến năm bàn giao, tiếp nhận tài sản giao, điều chuyển, chuyển giao để ghi vào Biên bản bàn giao, tiếp nhận tài sản. Mức hao mòn của 01 năm xác định theo công thức quy định tại điểm a khoản 1 Điều này.
b) Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao thì việc trích khấu hao được thực hiện theo quy định về trích khấu hao tài sản cố định áp dụng cho doanh nghiệp.
c) Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao: Đối tượng quản lý tài sản thực hiện tính hao mòn, trích khấu hao tài sản từ tháng tiếp nhận tài sản đưa vào sử dụng để ghi sổ kế toán; mức hao mòn, mức khấu hao của tài sản kể từ sau tháng đầu tiên ghi sổ kế toán tại đối tượng quản lý tài sản được xác định theo công thức quy định tại điểm c khoản 1 Điều này.
Riêng tháng đầu tiên ghi sổ kế toán tại/của đối tượng quản lý tài sản (tháng tiếp nhận tài sản/tháng thực hiện kiểm kê phát hiện thừa) thì mức hao mòn của tài sản được xác định theo công thức sau:
Trường hợp năm bàn giao, tiếp nhận tài sản khác với năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản thì cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản giao, điều chuyển, chuyển giao hoặc cơ quan được giao nhiệm vụ lập phương án xử lý tài sản phải tính bổ sung số hao mòn của thời gian sử dụng để tính từ năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản đến năm bàn giao, tiếp nhận tài sản giao, điều chuyển, chuyển giao để ghi vào Biên bản bàn giao, tiếp nhận tài sản. Mức hao mòn của 01 năm xác định theo công thức quy định tại điểm a khoản 1 Điều này.
Giá trị còn lại của tài sản kết cấu hạ tầng (Điều 12)
1. Đối với tài sản kết cấu hạ tầng chỉ thực hiện tính hao mòn:
2. Đối với tài sản kết cấu hạ tầng chỉ thực hiện trích khấu hao:
3. Đối với tài sản kết cấu hạ tầng vừa thực hiện tính hao mòn, vừa thực hiện trích khấu hao:
4. Giá trị còn lại của tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận lại sau khi hết thời gian tham gia dự án đầu tư theo phương thức đối tác công tư theo quy định tại điểm c khoản 7 Điều 5 Thông tư này mà thuộc trường hợp tài sản không phải xác lập quyền sở hữu toàn dân là giá trị đánh giá lại theo quy định tại điểm b khoản 6 Điều 6 Thông tư này.
5. Giá trị còn lại của tài sản kết cấu hạ tầng bị mất một phần hoặc bị hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác (trừ trường hợp tài sản được khắc phục sự cố theo quy định của pháp luật chuyên ngành về hạ tầng hoặc được khôi phục lại thông qua bảo hiểm, bồi thường thiệt hại của tổ chức, cá nhân có liên quan) quy định tại khoản 5 Điều 7 Thông tư này là giá trị đánh giá lại theo quy định tại khoản 5 Điều 8 Thông tư này.
6. Đối với tài sản kết cấu hạ tầng do đối tượng quản lý tài sản tiếp nhận lại khi hết thời gian chuyển nhượng có thời hạn quyền khai thác hoặc chuyển giao quyền khai thác tài sản (bao gồm cả trường hợp chấm dứt hợp đồng trước thời hạn) theo quy định tại điểm c khoản 6 Điều 5 Thông tư này thì đối tượng quản lý tài sản thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng để đánh giá lại giá trị còn lại, thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản.
Tác giả bài viết: Ban biên tập
Ý kiến bạn đọc
Bạn cần đăng nhập với tư cách là Thành viên chính thức để có thể bình luận
Danh mục
Thăm dò ý kiến